戸建投資は法人と個人のどっちで始めるか迷う方に向けて、寝屋川市で築古戸建の販売・賃貸管理を行う当社が判断基準を整理します。築古戸建1〜2戸なら個人名義から検討しやすい場合があり、所得や戸数が増えた段階で法人を検討するのが一つの考え方です。
結論:向き不向きは所得・戸数・目的で変わります。築古1〜2戸なら個人から検討しやすい場合があります。設立・維持の費用が税金の差を上回ることがあるためです。
戸建投資の個人名義と法人名義の違い【まず全体像】
個人名義とは
個人名義とは、ご自身の名前で物件を買い、家賃収入を個人の所得として申告する方法です。家賃収入から必要経費を引いた金額は「不動産所得」と呼ばれ、確定申告(1年分の所得と税金を自分で計算して申告する手続き)で納税します。
法人名義とは
法人名義とは、株式会社や合同会社などの会社を設立し、その会社が物件を持つ方法です。不動産を持つことを主な目的にした会社は「資産管理会社」と呼ばれることもあります。
家賃収入は会社の売上になり、会社として法人税などを納めます。個人とは別に決算・申告が必要になる点が大きな違いです。
個人と法人の違いを表で比較
| 項目 | 個人名義 | 法人名義 |
|---|---|---|
| かかる主な税金 | 所得税・住民税(給与などと合算) | 法人税・地方税(会社の所得に課税) |
| 税率の仕組み | 所得が増えるほど税率が上がる | 所得の区分ごとに税率が決まっている |
| 始めるときの費用 | 会社の設立費用はかからない | 設立登記などの費用がかかる |
| 赤字の年の負担 | 所得がなければ所得税はかからない | 赤字でも地方税の定額部分(均等割)がかかる |
| 経費の範囲 | 家賃収入を得るための必要経費 | 経費にできる範囲は個人より広い場合がある |
| 融資 | 金融機関により方針が異なる | 設立直後は代表者個人の収入も見られる場合がある |
| 社会保険 | 法人としての加入手続きはない | 役員報酬を払う場合は加入が必要になる場合がある |
| 事務の手間 | 確定申告 | 決算(1年分の帳簿の締め)・法人の申告 |
税金の違い|所得税と法人税、どちらが有利になる?
個人は所得が増えるほど税率が上がる
所得税は「超過累進税率」です。課税所得(所得から各種控除を引いた金額)のうち、区分を超えた部分ごとに高い税率がかかる仕組みです。税率は次のとおりです(900万円超はまとめて表示)。
| 課税所得 | 税率 | 控除額 |
|---|---|---|
| 195万円以下 | 5% | 0円 |
| 195万円超〜330万円以下 | 10% | 97,500円 |
| 330万円超〜695万円以下 | 20% | 427,500円 |
| 695万円超〜900万円以下 | 23% | 636,000円 |
| 900万円超 | 33〜45%(3段階) | 区分ごとに異なる |
所得税額は「課税所得×税率−控除額」で計算します。さらに所得税額の2.1%の復興特別所得税(復興のために上乗せされる税)がかかり、別に住民税もかかります。出典:国税庁「No.2260 所得税の税率」(2026年10月時点)。
法人は所得の区分ごとに税率が決まっている
資本金1億円以下の一般的な会社の法人税率は、年800万円以下の所得の部分が15%、800万円を超える部分が23.2%です。一部の会社には例外があります。出典:国税庁「No.5759 法人税の税率」(2026年10月時点)。
ただし法人には、法人税のほかに地方税もかかります。赤字の年でも、法人住民税の均等割(所得に関係なくかかる定額の税)は納める必要があります。
大阪府の法人府民税均等割は、資本金などが1,000万円以下の法人で年2万円です。寝屋川市など市町村の均等割も別にかかります。出典:大阪府「法人府民税の均等割」(2026年10月時点)。
「所得◯万円を超えたら法人」という目安をどう読むか
「所得がいくらを超えたら法人化」という目安を見かけますが、公的な基準はありません。参考になる数字は、所得税の税率が20%から23%に上がる境目の課税所得695万円と、法人税の15%が適用される上限の年800万円です。
実際の損得は、住民税・地方税・社会保険料(健康保険・厚生年金保険などの保険料)・税理士費用なども含めて比べないと分かりません。築古戸建1〜2戸の家賃収入だけでは、この水準に届きにくい場合があります。
赤字の扱いと個人の売却時の税金
個人の場合、不動産所得の赤字は給与所得などと損益通算(赤字と黒字を差し引きすること)できます。ただし、土地の取得に使った借入金の利子に当たる部分の赤字は通算できません(出典:国税庁タックスアンサー番号1391(損益通算)、2026年10月時点)。
法人の場合は、青色申告(帳簿をつけて申告する制度)の欠損金(赤字)を10年間繰り越して、翌年以降の所得から差し引けます(出典:国税庁「No.5762 欠損金の繰越控除」、2026年10月時点)。
個人が土地・建物を売った利益は、譲渡所得(資産を売って得た所得)になります。売った年の1月1日時点で所有期間が5年を超えると、長期譲渡所得です。
長期譲渡所得は、所得税15%・住民税5%(ほかに復興特別所得税)で計算します。出典:国税庁「No.3208 長期譲渡所得の税額の計算」(2026年10月時点)。
法人化のコスト|築古戸建の規模で回収できるか
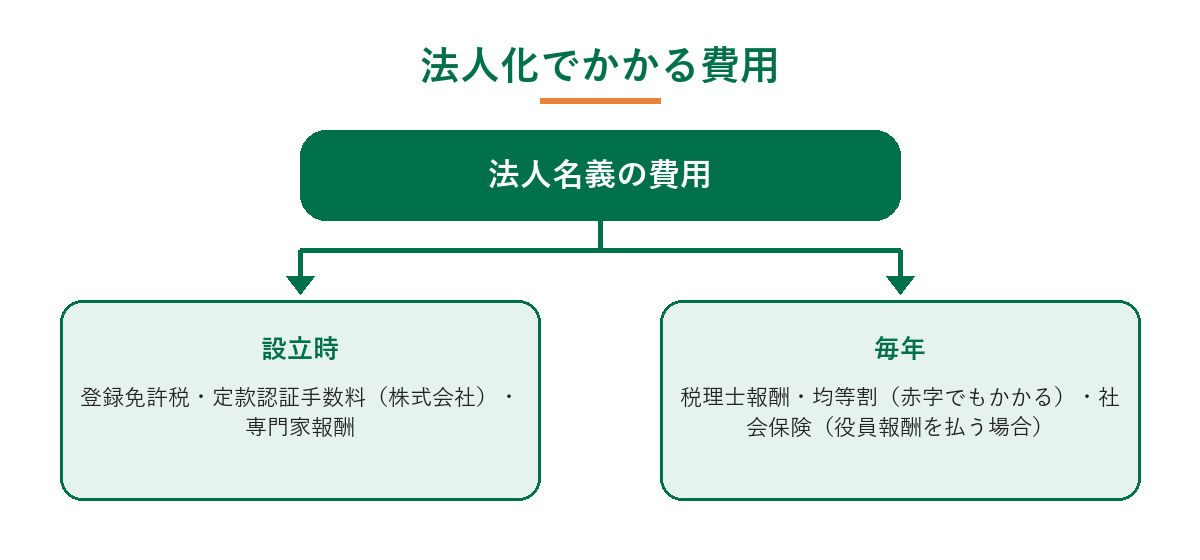
設立時にかかる公的な費用
会社の設立登記には、登録免許税(登記をするときに国に納める税)がかかります(出典:国税庁「No.7191 登録免許税の税額表」、2026年10月時点)。
株式会社は資本金×0.7%(最低15万円)、合同会社は資本金×0.7%(最低6万円)です。
株式会社の場合は、公証人による定款(会社の基本ルールを定めた書類)の認証にも、資本金の額等に応じた手数料がかかります(出典:日本公証人連合会、2026年10月時点)。手続きを専門家に頼む場合は、別に報酬がかかります。
設立後も毎年続く費用
法人は設立して終わりではなく、毎年の決算・申告が必要です。税理士に依頼する場合の報酬、赤字でもかかる均等割、役員報酬(会社が役員に支払う報酬)を払う場合の社会保険など、個人にはない費用が続きます。
築古戸建1〜2戸ではコストが上回る場合がある
築古戸建は物件価格が比較的低く、1戸あたりの家賃収入も小さくなりやすい投資です。1〜2戸の段階では、法人化で税率が下がる効果よりも、設立・維持の費用のほうが大きくなる場合があります。
前提(仮定の例):家賃月5万円の戸建2戸(年120万円)で、経費を引いた不動産所得が80万円、給与の課税所得が500万円の方とします。
結果:合計580万円で、増えた分に20%の税率がかかる計算です。所得税は80万円×20%=16万円(ほかに復興特別所得税)、法人の所得なら法人税は15%で12万円です。
差は4万円ですが、法人には大阪府の均等割2万円に加え、市町村の均等割や税理士報酬もかかり、差が残らない場合があります。これは住民税・地方税・社会保険料を含めない単純な例です。実際の損益ではなく、仕組みを示すための計算例です。
法人にするかどうかは、税金の差額と毎年の維持費用を並べて比べることが大切です。
融資とサラリーマンの実務|法人にすると何が変わる?
融資は法人と個人のどちらが通りやすい?
どちらが通りやすいかは、一概には言えません。設立したばかりの法人は決算の実績がないため、代表者個人の収入や資産も見て審査される場合があります。
金融機関によって、個人向けの投資用ローンを使うか、法人向けの事業性融資(事業の資金として借りる融資)を使うかの方針も異なります。
当社のFPセット販売は、築古戸建などを2戸以上まとめて購入する場合にローンを利用できる販売方法です。戸数が増える時期は、法人化を検討する時期と重なりやすい面があります。FPセット販売でまとめて購入する場合は、購入前に名義もご相談ください。
会社員は就業規則と社会保険も確認する
会社員の方が法人を作って役員になる場合は、まず勤務先の就業規則で副業や兼業の決まりを確認しておくと安心です。
また、法人から役員報酬を受け取ると、社会保険や住民税の手続きにも影響する場合があります。具体的な扱いは、税理士や社会保険労務士にご確認ください。
一般に、不動産所得の分の住民税を給与から差し引く「特別徴収」にするか、自分で納める「普通徴収」にするかは、確定申告での選択などで変わる場合があります。詳細はお住まいの市区町村にご確認ください。
法人化のタイミング|個人から切り替えるときの注意
事業的規模の目安(戸建5棟以上)
国税庁は、戸建ならおおむね5棟以上、アパートなどの貸室ならおおむね10室以上の貸付けを、原則として事業的規模(事業として行う貸付け)として扱うとしています。戸建1〜2戸の段階では、これに当たらない場合があります。出典:国税庁タックスアンサー番号1373(事業的規模の区分)(2026年10月時点)。
青色申告特別控除(青色申告をする人が所得から差し引ける控除)は、事業的規模などの要件を満たす場合に55万円(e-Taxなどを使うと65万円)、それ以外の青色申告は10万円です。出典:国税庁「No.2072 青色申告特別控除」(2026年10月時点)。令和9年分以降の扱いは税理士にご確認ください。
状況別の名義の考え方
- 個人名義から検討しやすい:1〜2戸を持つ段階で、収入の中心が給与の方
- 法人を検討①:所得が増え、税率が上がってきた方(税率の差が出やすい)
- 法人を検討②:戸数を増やす方(維持費用を複数の物件で分散できる)
- 法人を検討③:相続や引き継ぎを見据える方(引き継ぎ方を検討しやすい場合がある)
法人化で後悔しやすい3パターン
- コスト負け:税金の差より、設立・維持の費用が大きくなる
- 社会保険・事務の負担:社会保険や決算の手間が想定より重くなる
- 出口の未設計:手放し方を考えずに法人で買ってしまう
後から法人に移す費用と出口の考え方
個人の物件を法人に移す方法の一つは、個人が法人に売る形です(2026年10月時点の一般的な説明)。その際は、所有権移転の登記(名義を書き換える手続き)の登録免許税がかかる場合があります。
法人側には、不動産取得税(不動産を取得したときに都道府県が課す税)がかかる場合があります。売却益が出れば、個人に譲渡所得の税金がかかる場合もあります。
すでに持っている物件は個人のまま残し、新しく買う物件から法人名義にする方法もあります。費用や税金の詳細は、司法書士・税理士にご確認ください。
売却や相続での扱いも個人と法人で異なるため、手放し方を先に考えると名義を選びやすくなります。
売買の現場から|契約・登記の名義と購入時の書類
当社は寝屋川市・枚方市・門真市・守口市など北河内のほか、東大阪市・八尾市・松原市などでも築古戸建の取り扱い実績があります。ここでは売買の流れに沿って、名義で気をつけたい点を整理します。
契約・登記の名義は購入前に決めておく
物件の購入は一般に、購入の申し込み、売買契約、決済(代金の支払いと物件の引き渡し)、所有権移転の登記の順に進みます。売買契約書の買主名と登記の名義は一致させるのが基本です。
当社で戸建投資物件をご購入の際も、申し込みの段階で個人・法人のどちらで買うかをお知らせください。法人で買う予定なら、契約の前に会社の設立を済ませておく必要があります。
法人で購入するときの書類
法人で買う場合は、登記事項証明書(法務局で取得できる、会社の登記内容を証明する書類)や会社の印鑑証明書など、個人とは異なる書類を求められる場合があります。
迷ったときの相談の進め方
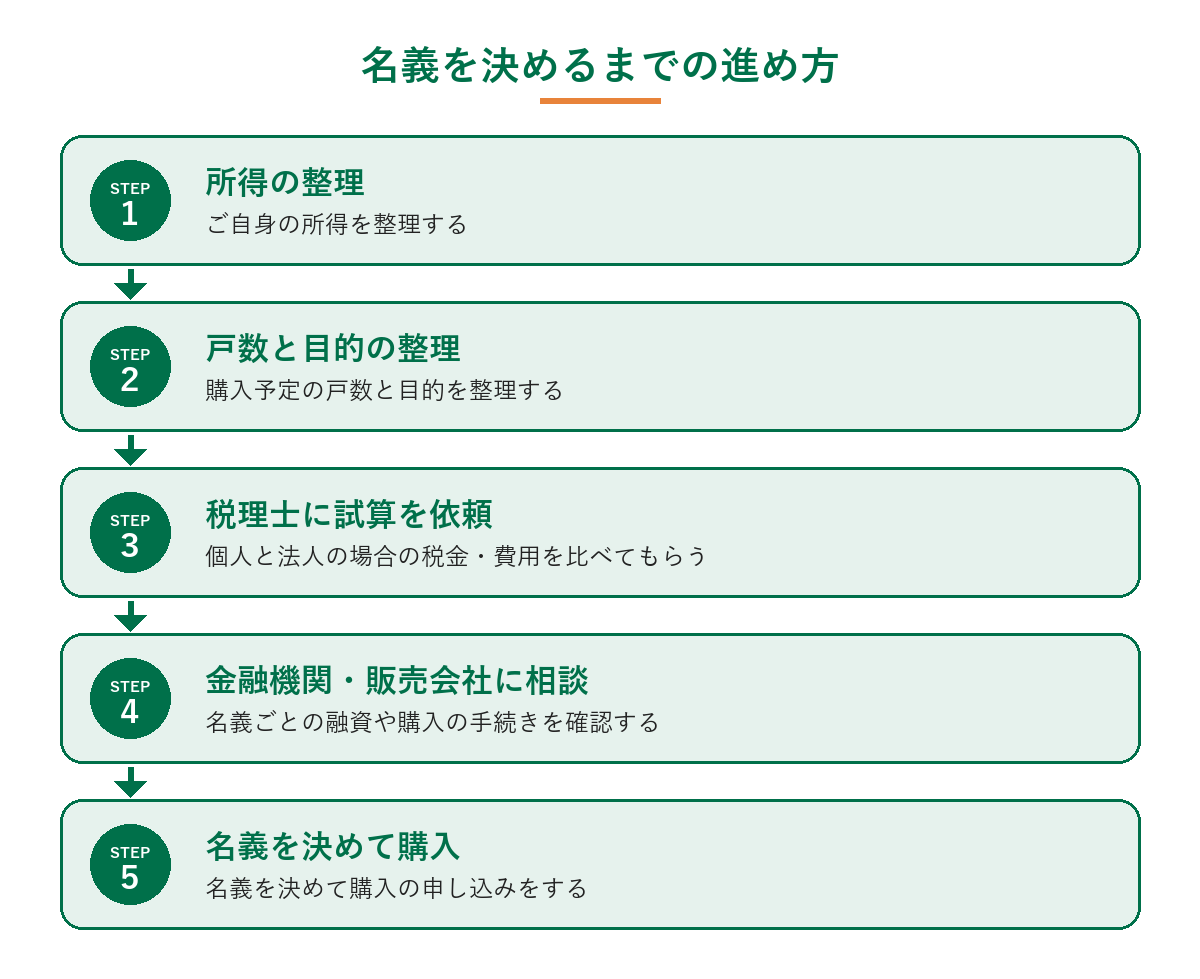
相談先は、税金は税理士、登記は司法書士、融資は金融機関、物件選びと購入手続きは販売会社(当社)と分けると整理しやすくなります。所得・戸数・目的を先にまとめておくと、相談を進めやすくなります。
戸建投資の法人・個人選びでよくある質問
- 戸建1戸だけでも法人にする意味はありますか?
-
1戸だけなら個人名義から検討しやすい場合がありますが、所得や目的で変わるため税理士の試算が判断材料になります。
- 先に個人で買って、後から法人に切り替えられますか?
-
切り替えることはできますが、登記や税金の費用がかかる場合があります。既存の物件は個人のまま、新しく買う物件から法人にする方法もあります。
- 法人にすると融資は通りやすくなりますか?
-
一概には言えません。設立直後の法人は決算の実績がなく、代表者個人の収入や資産も見て審査される場合があるため、会社を作る前に金融機関へ相談しておくと安心です。
- 会社員が法人を作って不動産投資をしても問題ありませんか?
-
まず勤務先の就業規則で副業・兼業の決まりを確認し、役員報酬を受け取る場合は税理士や社会保険労務士にもご相談ください。
まとめ:戸建投資の名義は所得・戸数・目的で選ぶ
- 個人は所得に応じて税率が上がり、法人は区分ごとに税率が決まっています
- 築古戸建1〜2戸の段階では、法人の設立・維持費用が税金の差を上回る場合があります
- 所得が増えた、戸数を増やす、相続を見据えるといった段階で法人を検討する方法があります
- 迷ったら申し込み前に、税理士の試算と金融機関・販売会社への相談で名義を決めると安心です
この記事は2026年10月時点の一般的な情報で、特定の名義が有利になることを約束するものではありません。税金・登記などの詳細は税理士・司法書士等の専門家に、融資条件は各金融機関にご確認ください。
築古戸建投資の物件探しはファインプロフィットへ
この記事を書いた会社:株式会社ファインプロフィット(大阪府寝屋川市石津南町28-1/宅地建物取引業 大阪府知事(1)第64202号)。2023年3月に開業し、築古戸建の買取・リフォーム・販売から賃貸管理まで自社で対応しています。
税務の判断は税理士にご確認ください。当社は物件のご提案と購入手続きの面でお手伝いします。築古戸建・長屋(テラスハウス)・借地権付戸建などの収益物件をご提案していますので、名義に迷っている段階からご相談ください。
- 2戸以上まとめて購入でローンが使える「FPセット販売」
- 購入後の賃貸付け・賃貸管理まで当社で対応
- 将来の売却のご相談にも対応