旧耐震の戸建は価格が安く利回りが高く見える一方、「投資用に買って大丈夫か」と迷う方が多い物件です。この記事では、旧耐震の戸建投資で押さえたいリスク5つと買う前の確認点、補強するかどうかの判断軸を解説します。
解説は、寝屋川市で築古戸建の買取・販売・リフォームを行う当社が担当します。制度・法令・保険の情報は2026年10月時点のものです。
結論:「旧耐震だから買ってはいけない」とは言い切れません。補強費まで含めて収支が成り立つ価格で買える場合に限って検討するのが現実的です。
そのためには築年だけで決めず、建築確認日・建物の現況・補強費・融資・保険を一つずつ確かめます。
旧耐震とは?戸建投資で押さえる基準の違い
旧耐震は「1981年5月31日以前に建築確認」を受けた建物
旧耐震とは、昭和56年(1981年)5月31日以前に建築確認を受けた建物のことです。建築確認とは、工事の前に計画が建築基準法に合っているかを役所や検査機関が確認する手続きです。同年6月1日以降に建築確認を受けた建物は、新しい耐震基準による「新耐震」と呼ばれます(国土交通省「住宅・建築物の耐震化」)。
新耐震でも2000年5月以前の木造は確認が必要
国土交通省「住まいの耐震化」では、熊本地震(2016年)で昭和56年5月以前に建てられた木造住宅に大きな被害が見られたとしています。
また、国土交通省の報道発表(2017年5月)では、平成12年(2000年)以前の新耐震の木造住宅にも倒壊があったとして、接合部(柱や梁など部材同士をつなぐ部分)の確認を勧めています。あわせて日本建築防災協会が、接合部などを確かめる方法として「新耐震木造住宅検証法」を公表しました。築年だけで安全・危険は決まらないということです。
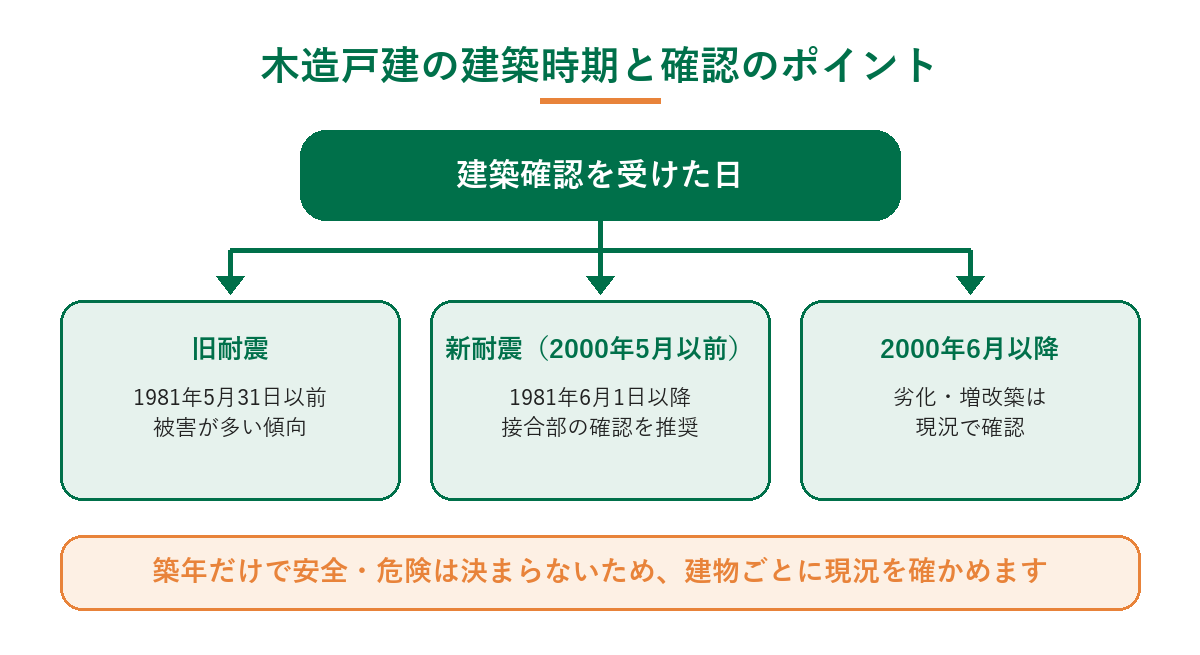
2000年6月以降の建物でも、雨漏りやシロアリによる劣化、後から行った増改築で状態は変わります。どの時期の建物でも、最後は現況で判断します。
建築確認日の調べ方
旧耐震かどうかは「建築確認を受けた日」で決まります。登記簿に載っている建築の日付は、建築確認の日とずれる場合があります。
- 確認済証:建築確認を受けたときに交付される書類。売主が保管していれば日付を確認できます
- 台帳記載事項証明書:確認済証がない場合に、役所の建築確認の記録を証明してもらう書類です
旧耐震の戸建投資で押さえたいリスク5つ
| リスク | 内容 | 買う前に確かめること |
|---|---|---|
| ①倒壊 | 大きな地震で損傷・倒壊するおそれ | 現況、耐震診断の可否と結果 |
| ②融資 | 借入額や期間が限られる場合がある | 金融機関への事前相談 |
| ③保険 | 地震保険の割引の一部が使えない | 保険会社の見積りと条件 |
| ④補強費 | 想定より大きくなる場合がある | 補強の見積り、補助制度の対象か |
| ⑤出口 | 売るときの買い手が限られる場合がある | 接道・再建築の可否、想定する売り先 |
同じ旧耐震でも、壁の量や基礎の状態、手入れや耐震改修の有無で建物の強さは変わります。5つのリスクをそれぞれ費用や条件に置き換え、収支の中で受け止められるかを見ていきます。
リスク1:倒壊のおそれと入居者への配慮
地震被害の調査結果の見方
前述の熊本地震の話は、特定の地震の被害状況をもとにした傾向で、個々の建物の安全性を示すものではありません。傾向を前提に置きつつ、目の前の物件がどうかは耐震診断などで確かめます。
貸主としての責任をどう考えるか
賃貸に出す以上、建物の強さは入居者の安全に関わります。建物の設置や保存に問題があって入居者などに損害が生じた場合、所有者が責任を問われる場合があります(民法第717条)。責任の範囲は建物の状態や管理の状況など個別の事情で変わるため、不安があれば購入前に弁護士へご相談ください。
入居者募集のときにできる備え
- 建築確認の時期を把握し、入居者に説明できるようにしておく
- 耐震診断や補強を行った場合は、その内容を記録として残す
なお、宅地建物取引業法の重要事項説明(契約前に宅地建物取引士が行う物件の説明)では、昭和56年5月31日以前に新築工事に着手した建物について、建築士などが行った耐震診断がある場合はその内容が説明されます。宅地建物取引業法施行規則に定めがありますが、耐震診断の実施を義務付けるものではないため、記録がない物件もあります。
リスク2・3:旧耐震の戸建の融資と地震保険
融資は担保評価と耐用年数がポイント
法定耐用年数とは、税法で決められた建物の使用年数です。木造住宅は22年で(国税庁 タックスアンサー(コード2100)、2026年10月時点)、旧耐震の木造戸建はこれを過ぎている場合が多くあります。金融機関によっては担保評価(貸付の担保として金融機関が見積もる物件の価値)が低くなり、借りられる額や返済期間が限られる場合があります。
融資の条件は金融機関・借りる方の収入・物件によって異なります。購入を決める前に、物件の資料を持って金融機関へ相談しておくと、条件を把握しやすくなります。
自己資金を多めにする考え方
融資額が限られる場合は、自己資金を多めに入れる、または現金で購入するという選択肢があります。ただし補強や修繕に回せるお金が減るため、手元資金を残した計画が欠かせません。
地震保険は割引と条件を確認する
財務省「地震保険制度の概要」では、地震保険の割引は次の4種類で、重複して使うことはできません。旧耐震の建物では、使える割引が限られます。
- 免震建築物割引:揺れを伝えにくくする免震構造の建物が対象
- 耐震等級割引:地震への強さを示す耐震等級を持つ建物が対象
- 耐震診断割引(10%):耐震診断や改修で一定の基準を満たす場合に使えることがあります
- 建築年割引(10%):昭和56年6月1日以降に新築された建物が対象のため、旧耐震は対象外です
加入できるか、どのような条件が付くか、保険料はいくらかは保険会社によって異なります。購入前に見積りを取り、年間経費に入れて試算します。
出典:財務省「地震保険制度の概要」(2026年10月時点)
リスク4:耐震診断・補強の進め方と補助制度
耐震診断の流れ
耐震診断は、建築士などが図面や現地調査をもとに建物の強さを評価するものです。木造住宅では、結果が評点(地震への強さを示す数値)で示されます。寝屋川市の改修補助では、評点1.0未満の住宅を1.0以上に引き上げる工事などが対象です(寝屋川市ホームページ)。
購入前は売主の了承が必要になるため、診断ができるかどうかを早めに確認します。診断ができない場合は、補強費を多めに見込んで試算する方法があります。
補強費は物件ごとに見積りを取る
耐震補強には、壁の追加、金物による接合部の補強、基礎の補修、屋根を軽くする工事などがあります。必要な工事は建物ごとに異なるため、一般的な相場では判断しません。
見積りは建築士やリフォーム会社に依頼し、工事内容・範囲・工事後の点検や補修の取り決めを確かめます。賃貸用のリフォームと同時に行うと、工事をまとめられる場合があります。当社のリフォームについてはリフォームのページでご案内しています。
寝屋川市・大阪府の補助制度を確認する
寝屋川市には、旧耐震の木造住宅の耐震診断と耐震改修の補助があります(寝屋川市ホームページ)。
| 補助 | 補助額(木造住宅) | 主な条件 |
|---|---|---|
| 耐震診断 | 診断費用の10分の9と、1戸45,000円で算出した額の低い方 | 居住用、所有者が申請 |
| 耐震改修工事 | 工事費用と90万円の低い方 | 居住用、前年の合計所得699万円以下の個人など |
どちらも交付申請の前に着手すると補助を受けられません。また「居住中または居住予定」が条件で、賃貸用の扱いはページに明記がないため、投資用で使えるかは市の窓口(都市三課)にご確認ください。補助が使える前提で収支を組まないことをおすすめします。
受付期間は年度ごとに決まるため、最新の状況は市の窓口でご確認ください。
大阪府の木造住宅の補助は市町村が窓口で、制度の有無や要件は市町村ごとに異なります。枚方市・門真市・守口市など北河内の他市で買う場合は、まず所在地の市の補助窓口を確認します。
出典:寝屋川市「耐震診断補助」、寝屋川市「木造住宅耐震改修補助」、大阪府「木造住宅の耐震化」(2026年10月時点)
リスク5:旧耐震の戸建の出口戦略
売るときは買い手が限られる場合がある
出口(買った物件を売却などで手放すこと)を考えると、旧耐震の戸建は融資が付きにくい場合があり、買い手が現金で買える投資家や買取業者に限られることがあります。
自宅用の買い手にも影響があります。中古住宅の住宅ローン控除(ローン残高に応じて所得税などが軽くなる制度)は、昭和57年1月1日以後に建築された家屋が対象で、それより前の家屋は耐震基準に適合する証明書などが必要です(国税庁 タックスアンサー(コード1211-3)、2026年10月時点)。
接道(建築基準法上の道路に敷地が接していること)が不十分で再建築不可(建て替えができない)の土地だと、さらに買い手が絞られます。買う時点で「誰に売るか」を想定しておきます。
旧耐震の戸建を買う前のチェックリストと判断基準
買う前の確認項目
旧耐震の戸建は、次の6つの手順で確かめていくと判断がしやすくなります。
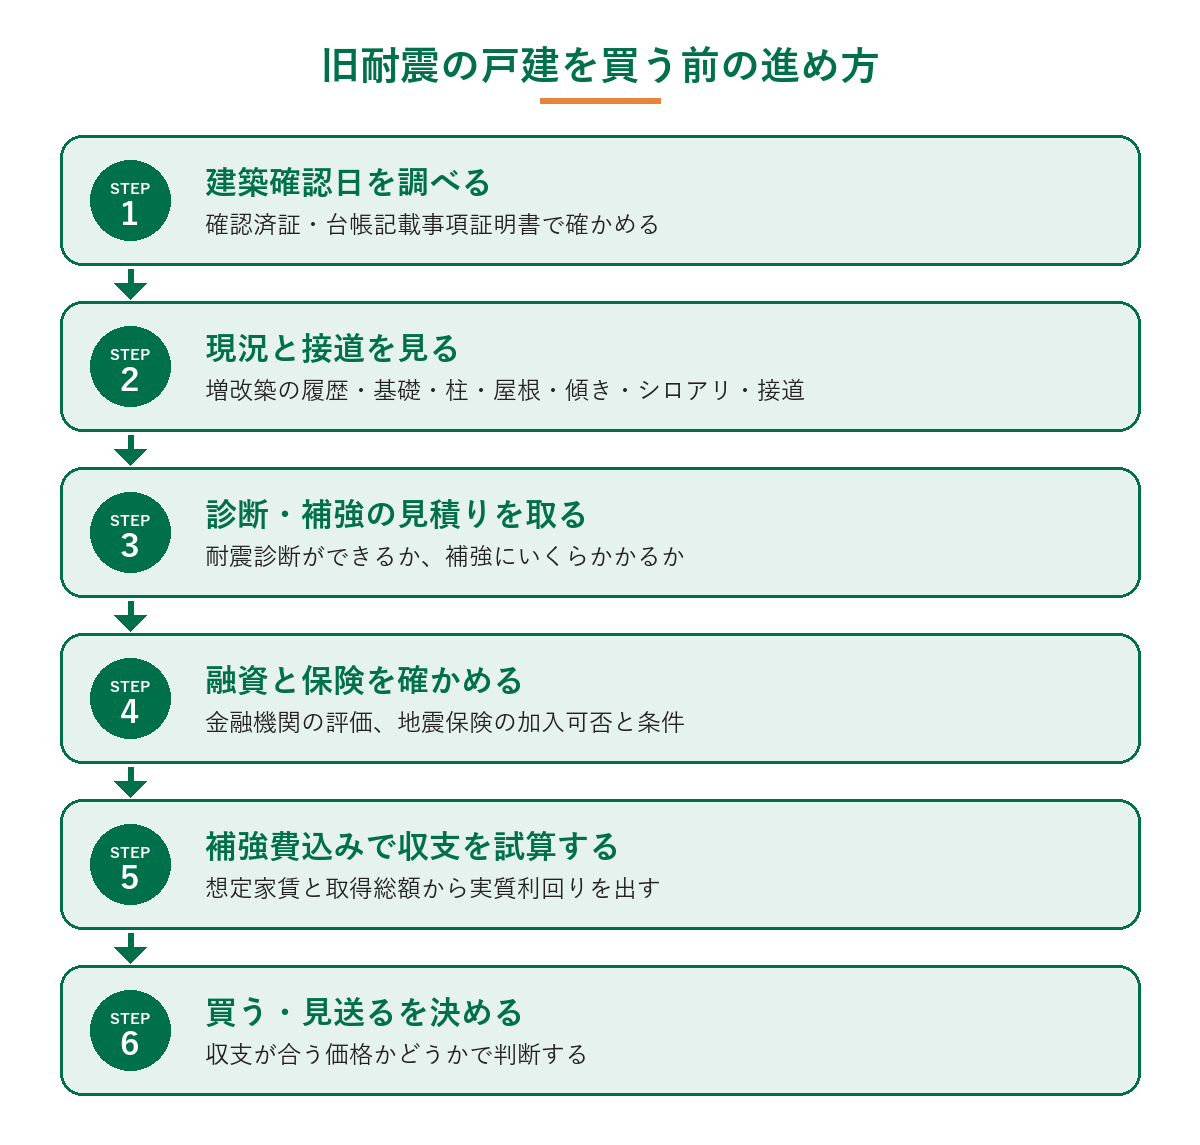
- 手順1:建築確認日(確認済証・台帳記載事項証明書)
- 手順2:増改築の履歴
- 手順2:基礎・柱・屋根の状態、建物の傾き
- 手順2:シロアリ・雨漏りの跡
- 手順2:接道と再建築の可否
- 手順3:耐震診断ができるか、過去の診断・改修の記録
- 手順3:補強工事とリフォームの見積り
- 手順4:金融機関の融資の可否と条件
- 手順4:火災保険・地震保険の見積り
- 手順5:想定家賃と、補強費を含めた取得総額での実質利回り
補強する・しない・見送るの比較
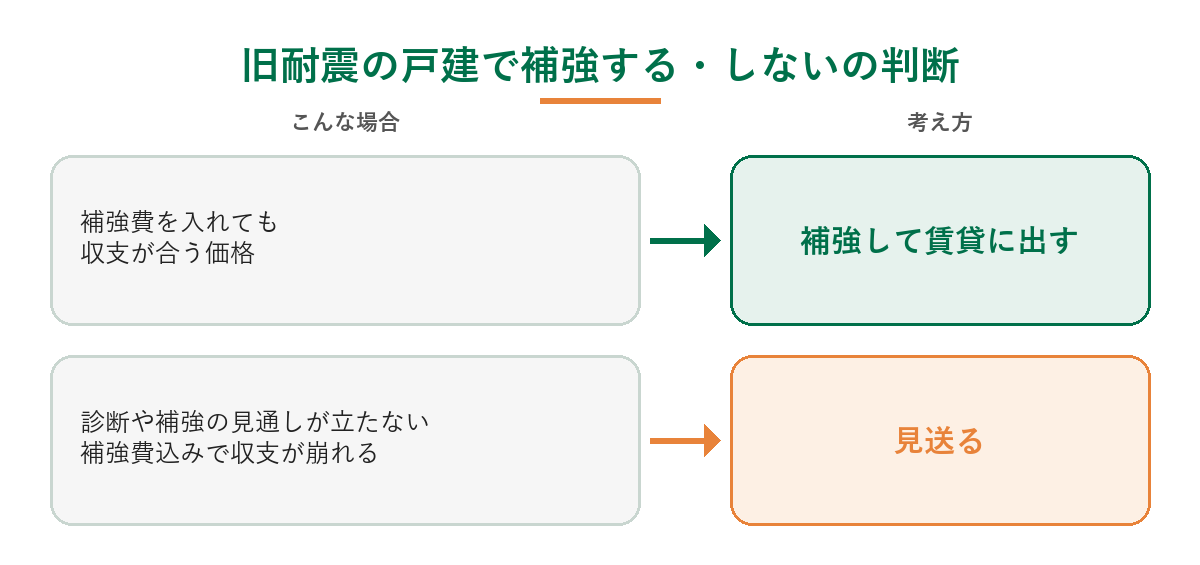
| 選択肢 | 向いている状況 | 注意点 |
|---|---|---|
| 補強して賃貸に出す | 補強費込みで収支が合う | 工事費の分、利回りが下がる |
| 補強せず現状で賃貸に出す | 診断結果や建物の状態を踏まえて判断 | 入居者の安全・保険・売却への影響 |
比べるときは実質利回り(家賃から経費を引いて計算する利回り)を使い、補強費まで入れて試算します。式は次のとおりです。
- 実質利回り(%)=(年間家賃−年間経費)÷(購入価格+諸費用+補強・リフォーム費)×100
- 諸費用:登記費用・仲介手数料など
- 年間経費:管理費・固定資産税・保険料など
補強費が増えると分母が大きくなり、利回りは下がります。売るときの価格や、土地としての価値が残る立地かどうかも含めて比べます。
図表のほかに見ておきたい条件
融資や保険の条件を事前に確かめられることや、売り先の見通しが立つことも判断材料になります。接道や再建築に不安がある物件は、見送ることも選択肢です。
当社の取り扱いエリアとご相談
当社は築古戸建を買い取り、解体せずにリフォームして賃貸として再生する方針で扱っています。耐震補強が必要かどうかは、建物の状態を見ながら物件ごとに判断します。再生した物件の販売・賃貸管理まで対応しています。
寝屋川市・枚方市・門真市・守口市など北河内のほか、東大阪市・八尾市・松原市などでも築古戸建の取り扱い実績があります。物件ごとの建築確認の時期や建物の状況は、販売ページや資料でご案内できる範囲でお伝えしますので、購入前にお尋ねください。
旧耐震の戸建投資でよくある質問
- 旧耐震の戸建は投資用に買ってもいいですか?
-
一律に否定はできません。建築確認日・現況・補強費・融資・保険を確かめ、補強費まで含めて収支が成り立つ価格かどうかで判断します。
- 旧耐震の戸建でも地震保険に入れますか?
-
加入できるかや条件・保険料は保険会社によって異なるため、購入前に見積りを取りましょう。財務省の概要では、建築年割引は昭和56年6月1日以降に新築された建物が対象で、旧耐震は対象外です。
- 旧耐震の戸建に融資は付きますか?
-
担保評価が低くなる場合があり、条件は金融機関によって異なります。自己資金を多めにする、現金で買うといった方法もあります。
- 耐震診断や補強に補助金は出ますか?
-
寝屋川市などに制度があります。居住用が条件のため、投資用で使えるかは市の窓口にご確認ください。
- 1981年6月以降の新耐震の建物なら安心ですか?
-
一概には言えません。国土交通省は平成12年以前の新耐震の木造住宅にも倒壊があったとして、接合部の確認を勧めています。劣化や増改築も含め、現況の確認が必要です。
まとめ:旧耐震の戸建投資は数字で確かめて判断する
- 旧耐震は1981年5月31日以前に建築確認を受けた建物。登記の日付ではなく建築確認日で確かめる
- リスクは倒壊・融資・保険・補強費・出口の5つ。一つずつ費用や条件に置き換える
- 補助制度は居住用が前提のものが多く、使える前提で収支を組まない
- 補強費を含めて収支が合う価格なら検討、見通しが立たなければ見送る
旧耐震の戸建は、リスクを理解したうえで価格と収支が折り合えば、投資の選択肢になる場合があります。
耐震診断・補強は建築士に、融資は金融機関に、保険は保険会社に、貸主責任は弁護士にご相談ください。税金・登記などの詳細は税理士・司法書士等の専門家にご確認ください。
築古戸建投資の物件探しはファインプロフィットへ
この記事を書いた会社:株式会社ファインプロフィット(大阪府寝屋川市石津南町28-1/宅地建物取引業 大阪府知事(1)第64202号)。2023年3月に開業し、築古戸建を買い取って解体せずにリフォームで賃貸として再生し、販売・賃貸管理まで対応しています。
旧耐震を含む築古戸建の選び方や、補強・リフォーム費を含めた収支のご相談は、ファインプロフィットへどうぞ。販売の流れは戸建投資物件の販売ページでご案内しています。
- 2戸以上まとめて購入でローンが使える「FPセット販売」
- 購入後の賃貸付け・賃貸管理にも対応