築22年を過ぎた木造の築古戸建は、減価償却の「簡便法」を使うと耐用年数が4年になる場合があります。簡便法とは、中古建物の耐用年数を簡単な式で求める方法です。この記事では計算式と築年数別の目安、土地と建物の按分、償却後の税負担までを順に見ていきます。
当社は寝屋川市で築古戸建の買取・販売・賃貸管理を行う不動産会社で、税の専門家ではありません。築古戸建の購入を考える方に向けて、2026年10月時点の国税庁の情報をもとに減価償却の考え方を整理しています。節税効果を約束するものではありません。
結論:築22年以上の木造戸建は、簡便法で耐用年数が4年になる場合がありますが、償却できるのは建物部分だけです。償却が終わると経費が減って税負担が増える「課税の繰り延べ」(税が減るのではなく、かかる時期が後ろにずれること)の面もあるため、償却後や売却時まで含めて試算しましょう。
築古戸建の減価償却が「4年」になる仕組み
減価償却とは、建物など時間とともに価値が減る資産の購入費用を、一定の年数に分けて各年の必要経費にしていく手続きです(国税庁タックスアンサー減価償却の仕組み(番号2100))。お金が出ていくのは購入時ですが、経費は複数の年に分けて計上します。
木造住宅の法定耐用年数は22年
法定耐用年数とは、税法で資産の種類ごとに決められた使用年数のことです。国税庁の耐用年数表(建物)では、木造・合成樹脂造の住宅用建物は22年とされています(2026年10月時点)。構造によって年数が異なるため、登記簿の写しなどで確かめましょう。
中古は「簡便法」で耐用年数を計算できる
中古の建物は、残りの使用可能年数を見積もって耐用年数にできます。見積もりが難しい場合に使うのが簡便法です。経過年数とは築年数のことです。
法定耐用年数をすべて経過した建物は「法定耐用年数×20%」、一部を経過した建物は「(法定耐用年数−経過年数)+経過年数×20%」で計算します。1年未満の端数は切り捨て、2年に満たない場合は2年とします(国税庁タックスアンサー番号5404「中古資産の耐用年数」〔法人税〕、2026年10月時点。所得税の計算例は番号2108)。
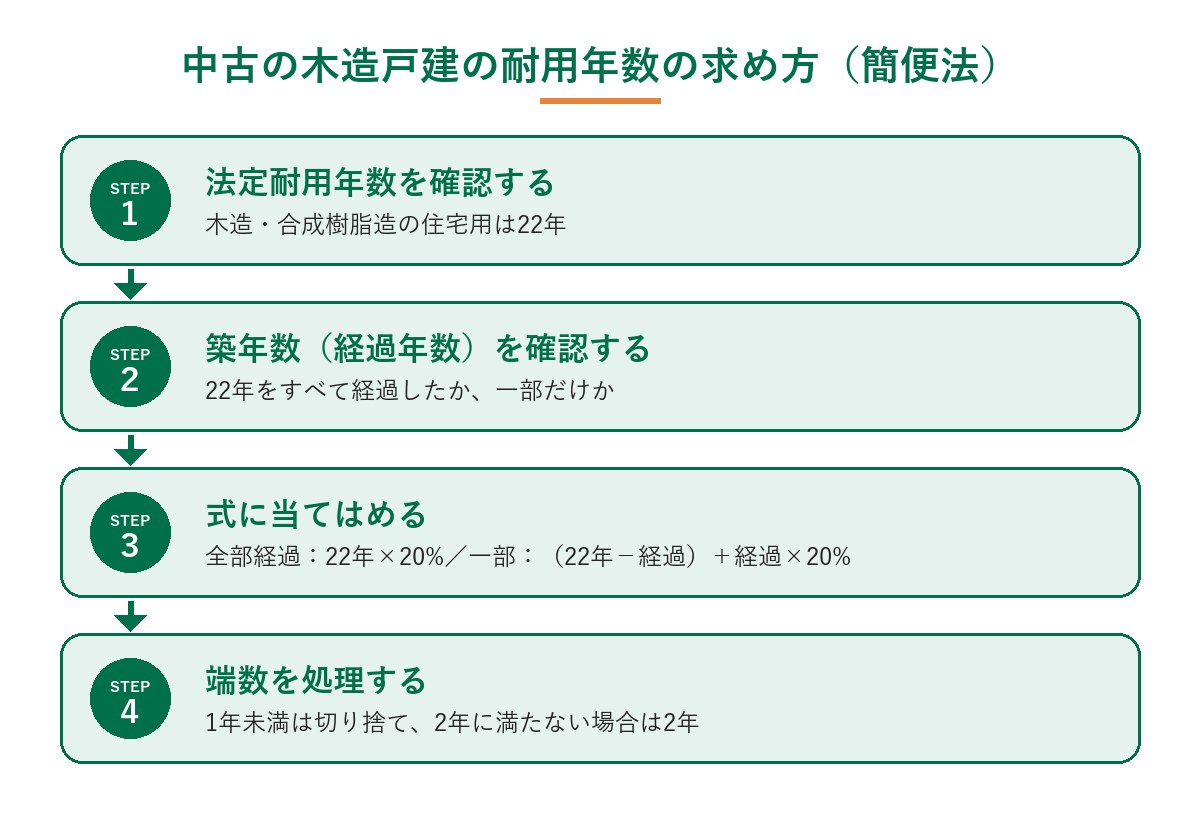
木造住宅で築22年以上なら「すべて経過」にあたり、22年×20%=4.4年、端数を切り捨てて4年です。これが「築古戸建は4年で償却できる」といわれる理由です。個人での適用は税理士にご確認ください。
償却できるのは建物だけで、土地は対象外
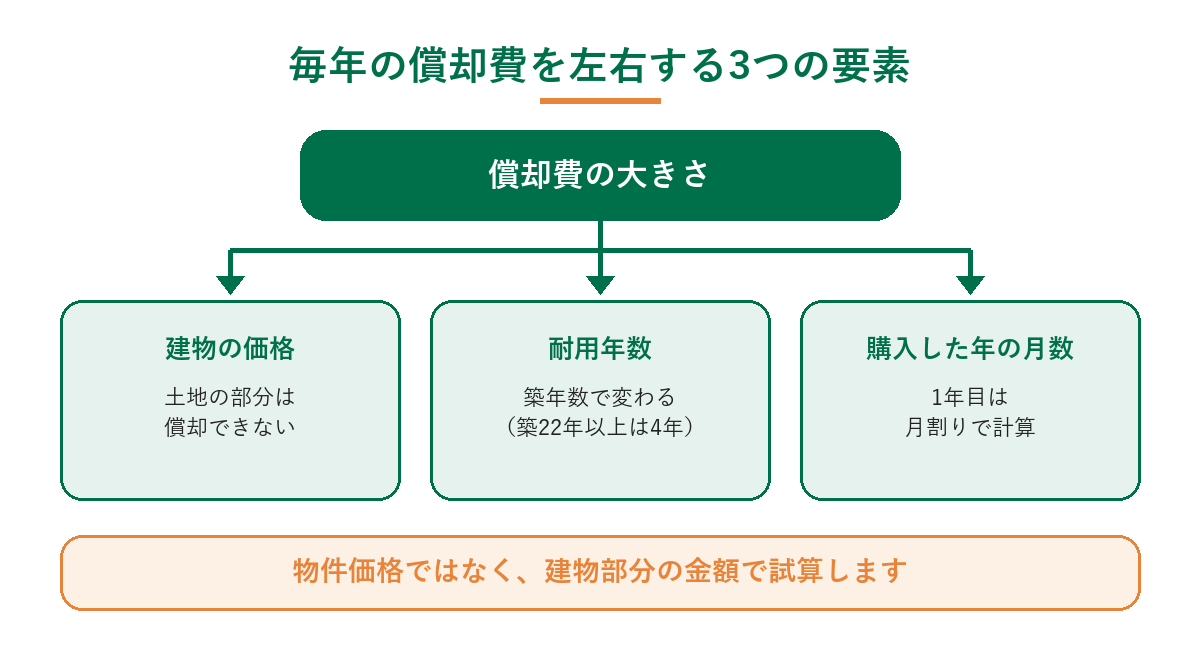
国税庁は「土地や骨とう品などのように時の経過により価値が減少しない資産は、減価償却資産ではありません」としています(番号2100)。物件価格のうち土地の部分は、何年持っていても償却費になりません。4年償却の効果は、物件価格ではなく建物部分の金額で考えることが大切です。
築年数別の耐用年数と償却費の計算例【仮定の数字】
築年数別の耐用年数の目安
木造住宅(法定耐用年数22年)に簡便法の式を当てはめると、満年数で計算した耐用年数の目安は次のとおりです(実際の経過期間によって変わる場合があります)。
| 築年数 | 計算式 | 耐用年数 |
|---|---|---|
| 築5年 | (22−5)+5×20% | 18年 |
| 築10年 | (22−10)+10×20% | 14年 |
| 築15年 | (22−15)+15×20% | 10年 |
| 築20年 | (22−20)+20×20% | 6年 |
| 築22年以上 | 22×20%=4.4 | 4年 |
建物価格200万円の場合の試算
以下は仕組みを説明するための仮定の数字です。実際の物件の価格や当社の販売実績を示すものではありません。
- 物件価格600万円(建物200万円・土地400万円)
- 築30年の木造住宅(耐用年数4年)
平成10年4月1日以後に取得した建物は、定額法(毎年同じ額を償却する方法)などで計算します(番号2100・償却の計算方法(番号2106))。建物の取得価額(建物を手に入れるためにかかった金額)が200万円で耐用年数4年なら、おおむね4分の1ずつ償却するため、1年分(12か月)の償却費は約50万円です。土地の400万円は償却の対象になりません。
戸建1棟では、所得や税率によっては効果が小さい場合があります。
購入した年は月割りで計算する
年の途中で取得した場合、その年の償却費は12で割り、業務に使った月数を掛けて計算します(番号2106)。たとえば同じ物件を10月から貸し始めた場合、1年目は約50万円×3/12=約12.5万円です。償却は暦年(1月〜12月)で5年にまたがる場合があり、端数処理などで金額は少し変わることがあります。
| 年(10月から賃貸の仮定) | 償却費の目安 |
|---|---|
| 1年目(3か月分) | 約12.5万円 |
| 2〜4年目 | 各約50万円 |
| 5年目(残り9か月分) | 約37.5万円 |
償却費を左右する「土地と建物の按分」とリフォーム費
売買代金を土地と建物に分ける考え方
戸建は土地と建物をまとめて売買するため、代金を分けないと償却費が計算できません。この分け方を按分(あんぶん)といいます。基本は売買契約書に土地と建物の価格を分けて記載してもらうことなので、契約書案の段階で内訳を確認してください。
国税庁の消費税の質疑応答事例(建物と土地を一括で譲渡した場合)では、時価の比率のほか、固定資産税評価額(固定資産税を計算するもとになる評価額)や相続税評価額(相続税の計算に使う土地・建物の評価額)などによる合理的な按分の考え方が示されています(国税庁 質疑応答事例「建物と土地との一括譲渡の場合の課税標準」、2026年10月時点)。按分は合理的な根拠に基づく必要があるため、方法は物件ごとに税理士にご確認ください。
寝屋川市・北河内でも建物部分が小さくなる場合がある
築年数が経った建物は評価が低くなりやすく、物件価格の多くを土地が占める場合があります。寝屋川市・枚方市・門真市・守口市など北河内の築古戸建でも、建物の割合が小さければ、4年償却でも年間の償却費は大きくなりにくい場合があります。
固定資産税の課税明細(固定資産税の納税通知書に付く明細)に載る土地と建物の評価額を比べると、建物の割合のおおよその見当がつく場合があります。試算は建物部分の金額で行いましょう。
リフォーム費は「修繕費」か「資本的支出」か
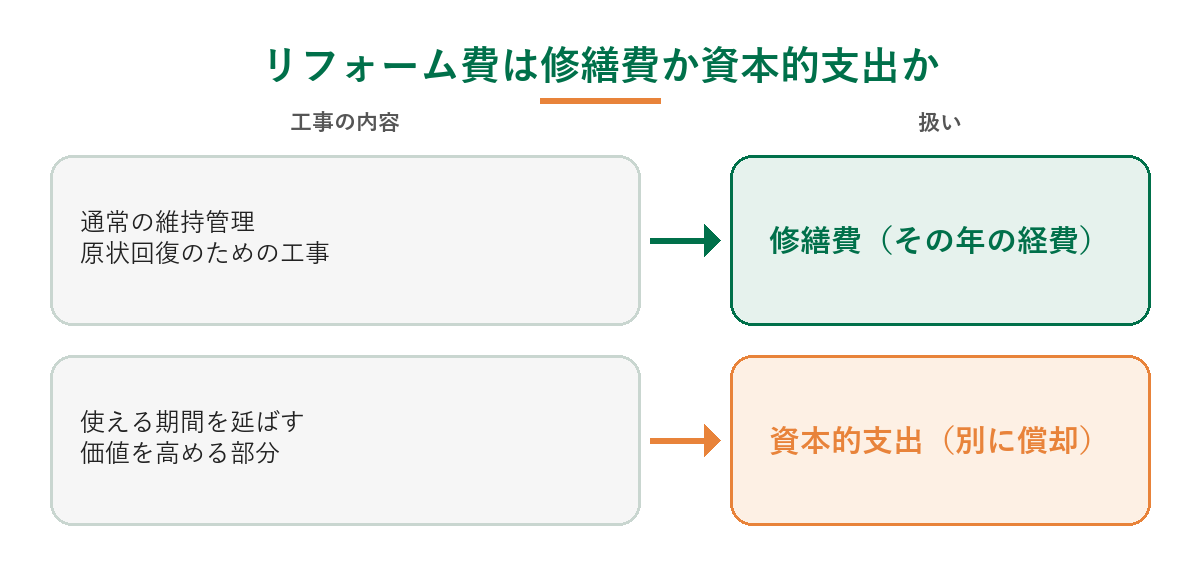
国税庁によると、資産の使用可能期間を延ばす部分や価値を高める部分の支出は「資本的支出」、通常の維持管理や原状回復のための支出は修繕費とされます(修繕費と資本的支出(番号1379))。修繕費はその年の必要経費になり、資本的支出は原則として新たに資産を取得したものとして別に償却します(資本的支出の償却(番号2107))。
資本的支出が中古資産の取得価額の50%を超えると、簡便法は使えないとされています(番号5404、法人税)。大きな改修を予定している場合は、購入前に工事内容と金額を税理士に相談しておくと安心です。
4年償却のメリットと注意したい落とし穴
期待できるメリット:経費が増え、損益通算できる場合も
不動産所得は、家賃などの総収入金額から必要経費を差し引いて計算し、減価償却費は必要経費の一つです(所得の計算(番号1370))。4年償却では1年あたりの償却費が大きくなるため、その期間の不動産所得が小さくなる場合があります。
不動産所得が赤字になったときは、給与所得など他の所得と損益通算(黒字と赤字を差し引きすること)ができる場合があります。ただし、土地を取得するための借入金の利子に相当する赤字は、通算できないとされています(損益通算(番号2250))。給与所得のある会社員の場合も、この通算の対象になる場合があります。条件は税理士にご確認ください。
償却が終わると税負担が増える場合がある
償却費の合計は建物の取得価額が上限のため、早く経費にした分だけ、後の年には償却費がなくなります。償却が終わった後は、同じ家賃でも不動産所得が増え、税金が増える場合があります。
つまり4年償却には、税金を減らすというより、かかる時期を後ろにずらす「課税の繰り延べ」の面があります。
ローンを使っている場合、償却費がなくなると帳簿上の所得が増えて税負担が増える一方、返済額は変わらないため、手元に残るお金が減る場合があります。この状態は「デッドクロス」と呼ばれることがあります(税務上の正式な用語ではなく、不動産投資の分野で使われる呼び方です)。
返済と税金を合わせた手残りを、購入前に年ごとに試算しておきましょう。
売却時は取得費が減り、譲渡益が出やすくなる
建物を売るときの取得費(売却益を計算するときに差し引く、購入にかかった費用)は、所有期間中の減価償却費に相当する額を差し引いて計算します(番号3202)。償却が進んだ物件ほど取得費が小さくなり、譲渡所得(売却益にかかる所得)が出やすくなる場合があります。
税率は、売った年の1月1日時点で所有期間が5年を超えるかどうかで変わります。5年超の長期譲渡所得は、所得税15%・住民税5%です。5年以下の短期譲渡所得は、所得税30%・住民税9%です。
このほか、所得税額の2.1%が復興特別所得税として加わります。復興特別所得税は、東日本大震災の復興財源として上乗せされる税です(番号3208・3211)。
出典:国税庁タックスアンサー 取得費(番号3202)・長期譲渡の税額(番号3208)・短期譲渡の税額(番号3211)(2026年10月時点)
築古戸建の購入前に確認したいチェックポイントと青色申告
減価償却の視点で見るチェックリスト
- 築年数と構造:木造の住宅用か、築22年を超えているか
- 価格の内訳:売買契約書で土地と建物の価格が分かれているか
- リフォーム費:見込み額と、修繕費・資本的支出のどちらになりそうか
- 資金計画:ローン返済と、償却が終わった後の手残り
- 賃貸付けと出口:何年持ち、所有期間5年超で売るかどうか
事業的規模かどうかで青色申告の控除額が変わる
不動産の貸付けが事業として行われているかは社会通念上の規模で判断され、目安として独立家屋はおおむね5棟以上とされています(事業的規模の判定(番号1373))。この判定によって、青色申告特別控除(帳簿をつけて申告する人が受けられる控除)の上限額が変わります。
- 事業的規模で、正規の簿記(複式簿記)などの要件を満たす場合:55万円まで
- 上記に加え、電子帳簿保存(帳簿を電子データで保存する方法)またはe-Tax(国税の電子申告システム)で申告する場合:65万円まで
- 事業的規模でない場合:10万円まで
55万円・65万円は「令和8年分まで」と示されているため、翌年以降は最新の情報をご確認ください。
相談前にそろえておきたい資料
税理士に相談する前に、売買契約書案(土地と建物の内訳)、固定資産税の課税明細または評価証明書(役所が出す固定資産の評価額の証明書)、リフォームの見積書、ローンの返済予定表をそろえておくと話が進めやすくなります。
築古戸建の減価償却でよくある質問
- 築20年の木造戸建でも4年で償却できますか?
-
4年になるのは築22年以上の場合です。築20年は満年数で計算すると6年になります。
- 4年で償却が終わると、節税の意味はなくなりますか?
-
償却している間は所得が小さくなる場合がありますが、終わった後や売却時に税負担が増える場合があり、課税の繰り延べの面があります。保有期間と売却時期まで含めて試算しましょう。
- 土地と建物の価格はどう分ければよいですか?
-
売買契約書に内訳を記載してもらうのが基本です。内訳がない場合の考え方として、国税庁の消費税の質疑応答事例には時価の比率や固定資産税評価額などによる合理的な按分が示されています。具体的な方法は税理士にご確認ください。
- 購入後にリフォームすると4年償却は使えなくなりますか?
-
工事の規模によっては簡便法が使えなくなる場合があります(50%の基準は本文のリフォーム費の項を参照)。購入前に税理士にご確認ください。
まとめ:4年償却は建物価格と出口まで含めて試算する
- 築22年以上の木造住宅は、簡便法で耐用年数が4年になる場合がある
- 償却できるのは建物だけ。土地と建物の按分とリフォーム費の区分で償却費が変わる
- 償却後や売却時は税負担が増える場合があるため、手残りまで含めて購入前に試算する
4年償却は、築古戸建の収支を考えるうえで知っておきたい仕組みですが、税金が減ることを約束するものではありません。税制は2026年10月時点の国税庁の情報に基づいています。税制の詳細は税理士・司法書士等の専門家にご確認ください。
築古戸建投資の物件探しはファインプロフィットへ
この記事を書いた会社:株式会社ファインプロフィット(大阪府寝屋川市石津南町28-1/宅地建物取引業 大阪府知事(1)第64202号)。2023年3月に開業し、築古戸建の買取・販売から賃貸管理まで自社で対応しています。
ファインプロフィットでは、大阪府・京都府・兵庫県・奈良県で築古戸建・長屋(テラスハウス)・借地権付戸建などの収益物件を、リフォーム・賃貸付け・賃貸管理まで一貫してご提案しています。寝屋川市・枚方市・門真市・守口市など北河内のほか、東大阪市・八尾市・松原市などでも築古戸建の取り扱い実績があります。投資には損失が出る可能性もあるため、資金計画は慎重に立てましょう。