「自己資金が少なくても築古戸建を買いたいが、築古は融資が出にくいと聞く」という方へ。築古戸建のフルローンが成立しやすい3条件、返済・空室・金利上昇のリスク、資金計画を、寝屋川市で販売・賃貸管理を行う当社が整理します。
結論:築古戸建のフルローン(物件価格の全額を借りること)は、物件価格に対して賃料が見込め、借りる方の属性や金融機関との取引に強みがあれば、可能なケースがあります。ただし、諸費用やリフォーム費は別に用意する前提が現実的です。「自己資金ゼロ」より、返済後の手残りと空室時の余力で判断しましょう。
築古戸建のフルローンとは?オーバーローンとの違い
フルローンは「物件価格の全額」を借りること
フルローンとは、物件価格の全額を金融機関から借りて購入する方法です。自己資金を物件価格に充てなくてよい一方、仲介手数料・登記費用・税金などの諸費用は、通常は借入とは別に必要になります。
オーバーローンとの違いと、正しく申告する大切さ
オーバーローンとは、物件価格を超えて諸費用やリフォーム費まで借りる形です。含められる商品もありますが、金融機関が内容を承知していることが前提です。
契約書の二重作成や、預金残高・収入資料の改ざん、見せ金(一時的に借りたお金を自己資金に見せること)は不正です。金融庁は2018年10月、投資用不動産向け融資でこうした問題が見られた銀行に業務改善命令を出しています(出典:金融庁「スルガ銀行株式会社に対する行政処分について」、2026年10月時点で確認)。
また、フラット35は本人や親族が自ら住む住宅のためのローンで、賃貸目的には使えません。投資目的の利用が判明すると、一括返済を求められることがあります(出典:住宅金融支援機構「フラット35 利用条件」、2026年10月時点)。賃貸に出す築古戸建は、投資用のローンや事業性融資(事業の資金として借りる融資)で検討します。
築古戸建でフルローンが難しいと言われる3つの理由
理由1:建物の担保評価が低く見られやすい
担保評価とは、返済が滞ったときに備えて金融機関が物件の価値を見積もることです。土地と建物の価値を積み上げる方法を積算評価といいます。
築古の建物は、金融機関によって評価が低くなりがちです。評価額が物件価格に届かないと、全額の融資は難しくなります。
そのため、土地値に加えて、家賃収入から物件の価値を見る収益還元評価、借りる方の返済力、ほかに担保にできる不動産の有無を組み合わせて判断する金融機関もあります。評価の仕方は金融機関ごとに異なります。
理由2:法定耐用年数を過ぎ、融資期間が短くなりやすい
法定耐用年数とは、税法で定められた、建物を経費にしていく期間です。国税庁の「主な減価償却資産の耐用年数表」では、木造の住宅用は22年です(2026年10月時点)。たとえば築30年の木造戸建は、22年をすでに8年過ぎています。
残りの耐用年数を融資期間の目安にする金融機関もあり、築古戸建では返済期間が短くなりがちです。期間が短いほど毎月の返済額は大きくなります。
理由3:金融機関によって取り扱い方針が違う
築古戸建への融資を扱う金融機関もあれば、対象外とするところもあります。同じ物件・同じ人でも、相談先によって結果は変わり得ます。
築古戸建でフルローンが成立しやすい3つの条件
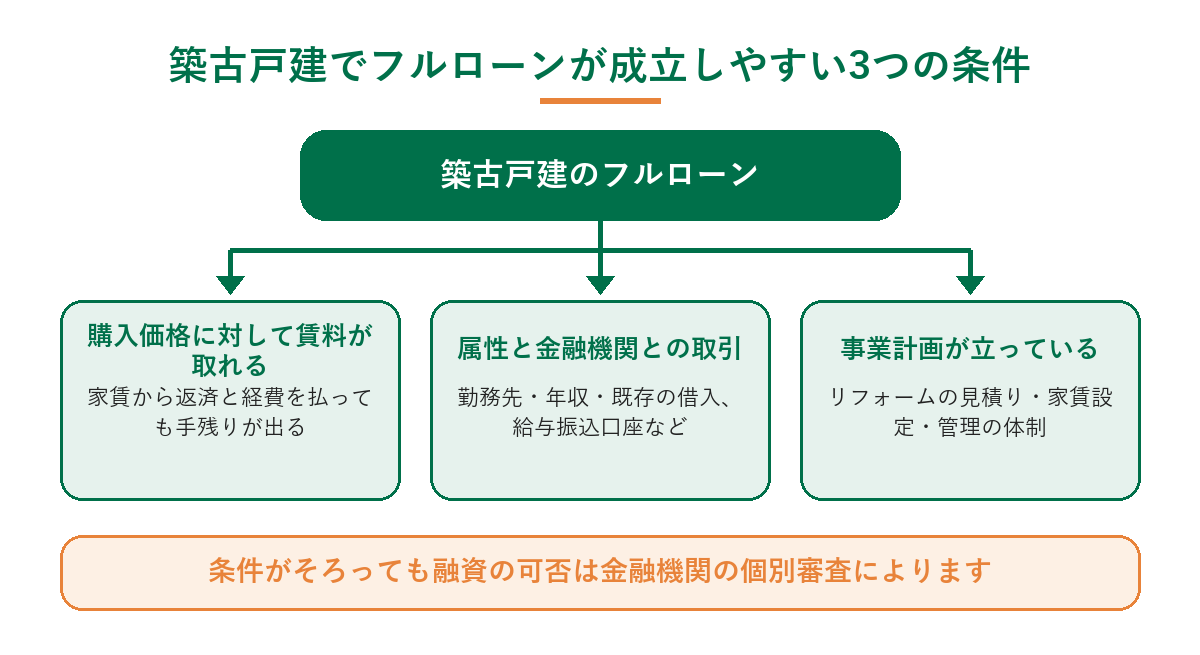
条件1:購入価格に対して賃料が取れる物件
フルローンでは、家賃から返済と経費を払っても手残りが出るかが重要です。想定家賃は、同じ駅の周辺で似た広さ・間取りの戸建の募集家賃と比べて確かめましょう。周辺より高い家賃を前提にした計画は崩れやすくなります。表面利回り(購入価格に対する年間家賃の割合)だけでなく、返済額とのバランスも見ましょう。
条件2:属性(勤務先・年収・既存の借入)と金融機関との取引
属性とは、勤務先・勤続年数・年収・既存の借入など、借りる方の返済力を示す情報です。給与振込口座や家賃の入金口座がある金融機関では、取引の実績が評価につながる例もあります。
条件3:リフォームと入居付けまで事業計画が立っている
事業計画とは、購入から入居付け・運営までの収支と段取りをまとめた計画です。リフォームの見積り、完成後の家賃設定、入居者募集と管理の体制まで決まっていると、金融機関に説明しやすくなります。
当社は賃貸付け・管理まで自社で行っており、その立場からは、駅や買い物先への行きやすさ、駐車スペース、水まわりの状態など、周辺の募集物件より選ばれる点がある物件ほど家賃を見込みやすいと考えます。入居付けの見込みは購入前にご相談いただけます。
フルローンの資金計画:諸費用とリフォーム費はどう用意する?
ローンとは別に用意することが多い費用
次の費用は、自己資金で用意する前提で計画しましょう。融資に含められるかは金融機関や商品で異なります。
| 費用 | 内容 |
|---|---|
| 仲介手数料 | 仲介会社を通して買う場合の手数料 |
| 登記費用 | 登録免許税(登記のときに国に納める税金)と司法書士報酬 |
| 不動産取得税 | 不動産を取得したときに都道府県に納める税金 |
| 火災保険料 | 火災や自然災害に備える保険の費用 |
| 固定資産税などの精算金 | その年の税金を売主と日割りで分ける費用 |
| ローンの手数料など | 融資の事務手数料や印紙代 |
税率や軽減措置は制度や期限によって変わり、評価額が低い築古では税額が少なくなることもあります。購入時点の案内で確認しましょう(出典:大阪府「不動産取得税」、国税庁タックスアンサー番号7191(登録免許税)、2026年10月時点)。
リフォーム費の用意のしかた
- リフォーム費も含めて借りる:金融機関が認める場合に限られ、見積書の提出を求められるケースがあります
- 自己資金で払う:借入額は増えませんが、手元の資金が減ります
- リフォーム済みの物件を選ぶ:工事費が物件価格に含まれているため、購入後の大きな出費を抑えやすくなります
どの方法でも、修繕や空室に備える予備資金を残したうえで借りる額を決めましょう。
毎月の手残りを確かめる簡易シミュレーションの式
毎月の手残り=家賃−ローン返済額−管理委託費−固定資産税・保険料の月割り−修繕費の積立
ローン返済額は、金融機関の返済予定表(試算表)の金額を使います。次は式の使い方を示す仮の例で、金額は端数を丸めた概算です。実際の物件の家賃や相場、当社の実績を示すものではありません。
- 例(仮の数字):500万円を金利2.5%・15年・元利均等返済(毎月の返済額が一定になる方式)で全額借りると、返済は月約3.3万円
- 満室時:家賃6万円−返済約3.3万円−管理委託費0.3万円−税・保険0.5万円−修繕積立0.5万円=手残り月約1.4万円
- 1か月空室:その月は約4.3万円の持ち出し(家賃で足りず、自分の収入から払う額)となり、年間の手残りは約16万円から約11万円に減ります。空室中は管理委託費がかからないと仮定しています
- 金利3.5%で借りた場合:返済は月約3.6万円、手残りは月約1.1万円に減ります
フルローンのリスク:返済・金利上昇・空室・出口
家賃に対する返済の割合を見る
フルローンは、家賃に占める返済額の割合(返済比率)が高くなりやすい方法です。上の仮の例では、家賃6万円に対して返済約3.3万円なので、返済比率は約55%(3.3万円÷6万円)です。返済比率が高いほど、少しの空室や修繕で手残りがマイナスになりやすくなります。
何%なら問題ないという一律の基準はありません。「1か月の空室と臨時の修繕が重なっても、年間の手残りがマイナスにならないか」を目安にしましょう。
金利上昇と空室のときの持ち出し
変動金利(市場の金利に合わせて見直される金利)では、金利が上がると返済額が増えます。また、戸建は1戸1世帯のため、退去中の返済は給与などから払うことになります。
- 金利が上がった場合の返済額を金融機関に試算してもらい、固定金利(一定期間、金利が変わらないもの)とも比べる
- 空室が数か月続いても返済できる予備資金を残しておく
損益通算と減価償却:帳簿とお金の動きは別
国税庁タックスアンサー番号1391(損益通算)によると(2026年10月時点)、不動産所得の赤字は給与所得などと損益通算(黒字と赤字を差し引きすること)ができます。ただし土地取得のための借入金の利子に当たる部分は対象外です。
一方、減価償却費(建物の購入費用を年数に分けて経費にするもの)は実際の支出ではなく、元本の返済は経費になりません。資金繰りは帳簿と分けて確かめましょう。
出口:売却時にローン残高が売却価格を上回らないか
フルローンは購入直後のローン残高(残債)が大きく、早い時期に売ると売却価格で返しきれないおそれがあります。土地値の目安と残債の推移を、購入前に比べておきましょう。
融資を受けるまでの流れと金融機関の探し方
融資を受けるまでの5ステップ
- 物件を選ぶ(価格・家賃・状態・権利関係を確認)
- 収支計画(家賃・経費・返済の見込み)を作り、空室・金利上昇・修繕も試算する
- 書類をそろえて金融機関に事前相談する
- 融資の申込み・審査(諸費用やリフォーム費の扱いも確認)
- 契約・決済(予備資金を残して引き渡しへ)
金融機関の種類と特徴
| 種類 | 特徴と確認したいこと |
|---|---|
| 地方銀行 | 営業エリア内の物件・お住まいの方に限る例があります。築古戸建の取り扱い方針を確認します |
| 信用金庫・信用組合 | 地域との取引を重視します。地元での取引実績が相談のきっかけになることもあります |
| ノンバンク | 銀行以外の融資会社です。審査の考え方が銀行と異なる場合があり、金利などを比べて検討します |
| 日本政策金融公庫 | 政府系の金融機関です。築古戸建の賃貸が対象になるかは要件によるため、窓口で確認します(2026年10月時点) |
申込前に準備する書類と事前相談
- 源泉徴収票(確定申告をしている方は確定申告書)
- 本人確認書類と、既存の借入がわかる資料
- 物件資料(販売図面・登記の内容・写真など)
- リフォームの見積書と収支計画
必要な書類は金融機関によって異なります。物件を決める前に事前相談すると、検討してもらえる物件の感触をつかめます。
断られたときの次の一手
- 相談先を変える:方針は金融機関ごとに違います
- 物件を見直す:価格や家賃の条件を見直します
- 自己資金の割合を見直す:一部を自己資金で用意します
融資を意識した物件選びと次の一歩
購入前に確かめたい物件のポイント
- 建築基準法上の道路に接しているか(接道)、建て替えができる土地か(再建築の可否)
- 借地権付き(土地を借りて建物を持つ形)の場合、地代や契約の条件
- 雨漏り・シロアリなど、購入後に大きな修繕が必要になりそうな箇所
- 駅からの距離や周辺環境から見た賃貸の需要
再建築ができない土地や借地権付きの物件は、価格が抑えられる一方、融資の対象外とする金融機関もあります。融資の利用予定は、販売会社にも伝えておくと物件を絞り込みやすくなります。
販売会社の視点:借入額を小さくする考え方
当社は寝屋川市・枚方市・門真市・守口市など北河内のほか、東大阪市・八尾市・松原市などでも築古戸建の取り扱い実績があります。築古戸建は物件ごとに価格差があり、借入額を抑えやすい物件を探す余地があります。北河内で探すときは、似た広さの戸建の募集家賃を駅ごとに比べると、想定家賃の見当をつけやすくなります。
価格の低い物件なら、フルローンに頼らず、少額の自己資金や現金購入で足りることもあります。借入額を小さくしておくと、空室や金利上昇の影響を受けにくくなります。
自己資金の状況別・次の一歩
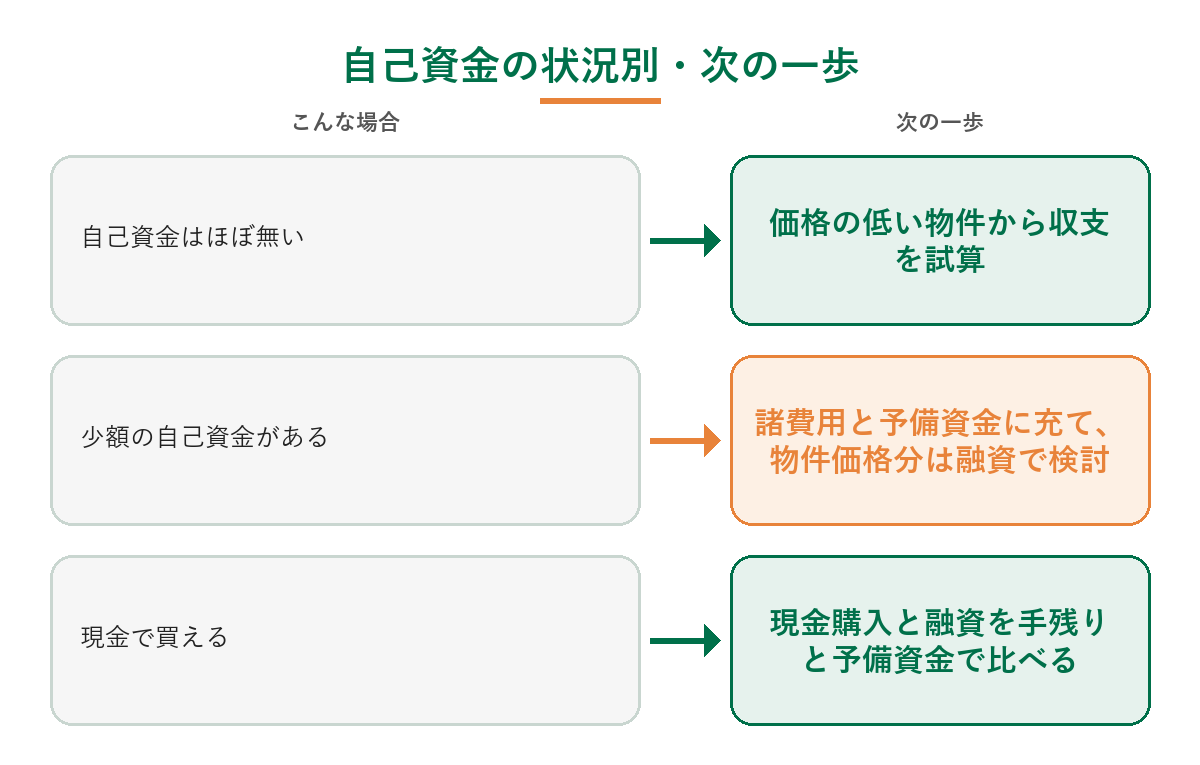
どの場合も、予備資金を手元に残すことを優先しましょう。
築古戸建のフルローンでよくある質問
- 築古戸建でフルローンは本当に組めますか?
-
組めることはありますが、物件価格・家賃・借りる方の属性・金融機関の方針によって結果は異なります。複数の金融機関へ事前に相談しましょう。
- 諸費用やリフォーム費も借りられますか?
-
金融機関や商品によっては含められますが、別に用意する前提で計画すると資金繰りに余裕が出ます。含める場合は、金融機関に内容を正しく伝えたうえで相談してください。
- 年収や勤務先はどの程度必要ですか?
-
公表された一律の基準はなく、金融機関ごとの個別審査で判断されます。相談先の金融機関にご確認ください。
- 自己資金が少ない場合、現金購入とどちらがよいですか?
-
一概には言えません。返済後の手残りと購入後に残る予備資金を比べて判断します。手元の資金をすべて物件に使うと、修繕や空室に対応しにくくなります。比べ方はサラリーマンの戸建投資で現金と融資を比べた記事もご覧ください。
- 金利が上がったら返済はどうなりますか?
-
変動金利では、金利の見直しで毎月の返済額が増えることがあります。借りる前に金利上昇時の返済額を試算してもらい、固定金利とも比べたうえで、予備資金を残しておきましょう。
まとめ:築古戸建のフルローンは手残りと余力で判断する
- 物件価格と家賃のバランス、属性と金融機関との取引、事業計画の3点を確認する
- 諸費用・リフォーム費・予備資金は別に考え、空室や金利上昇も試算する
- 書類の改ざんや、住宅ローン(フラット35)の目的外利用は行わない
フルローンは自己資金の少ない方にとって選択肢の一つになる場合がありますが、将来の収入を約束するものではありません。融資条件は金融機関に、税金や制度(2026年10月時点の情報です)の詳細は税理士・司法書士等の専門家にご確認ください。
フルローンでの戸建投資はファインプロフィットへご相談ください
この記事を書いた会社:株式会社ファインプロフィット(大阪府寝屋川市石津南町28-1/宅地建物取引業 大阪府知事(1)第64202号)。2023年3月に開業し、築古戸建を買い取って解体せずにリフォームで賃貸として再生し、販売・賃貸管理まで自社で対応しています。
ローンを使った購入をご検討中の方に、販売中の築古戸建・長屋(テラスハウス)・借地権付戸建をご案内しています。
- 2戸以上まとめて購入でローンが使えるFPセット販売
- 購入後の賃貸付け・賃貸管理まで当社で対応