戸建投資の火災保険・地震保険は、築古の物件だと「加入できるのか」「どこまで付ければよいのか」と迷いやすいところです。この記事では、建物の補償と入居者の保険の役割分担、地震保険の考え方、保険料の利回りへの入れ方を解説します。
築古戸建は保険に入れるかや保険料の額が収支に響くため、購入の契約前に確かめておくことが大切です。当社は築古戸建を買い取って賃貸として再生し、販売・賃貸管理まで手がけているため、保険は収支に直結する確認事項としてお伝えしています。制度の説明は2026年10月時点の公的情報によります。
結論:オーナーは建物の火災保険を基本に、家財は入居者の保険と役割を分けます。地震保険は購入額・ローン残高・立地・分散の状況で付けるかを決め、築古は購入前に加入できるかを確認し、保険料を利回りの計算に入れておきます。
戸建投資で火災保険・地震保険が大切な理由
築古戸建を貸すオーナーが抱えるリスク
賃貸に出した戸建が火災や台風で傷むと、修繕費がかかるうえ、住めない間は家賃も入らなくなる場合があります。戸建投資は1戸ごとの収入で成り立つため、1件の損害が収支に与える影響は小さくありません。
強風で屋根が壊れる、給排水管から水が漏れるといった事故もあり、設備が古い築古ほど備え方を整理しておくと安心です。
ローンを使うときは加入を求められる場合がある
金融機関によっては、融資の条件として建物の火災保険への加入を求める場合があります。保険金額(事故のときに受け取れる上限額。払う保険料とは別)や補償内容の指定もありうるため、融資の相談と並行して確認しておきます。
入居者の家財保険とオーナーの保険は役割が違う
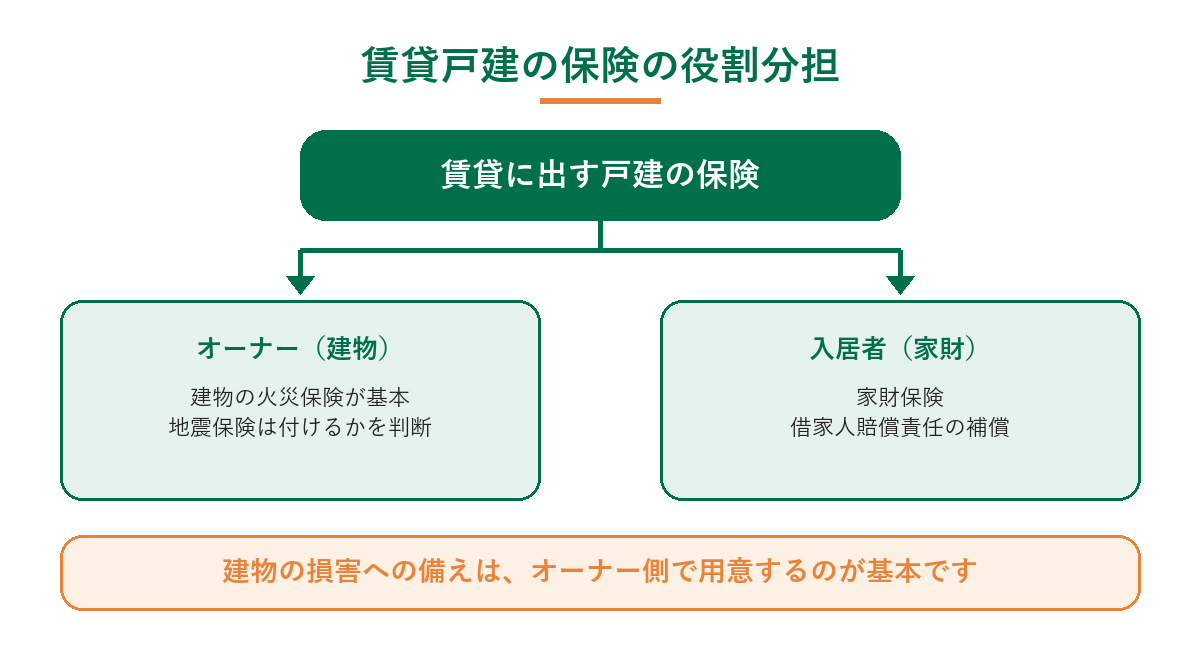
オーナーが入るのは、主に建物を対象にした火災保険です。入居者が入る家財保険は、入居者自身の家具や家電が対象です。家財保険には一般に、借家人賠償責任(入居者が失火などで部屋を傷め、貸主に損害を賠償する責任)に備える補償をセットにした商品があります。
入居者の保険は主に入居者の家財や賠償責任が対象で、建物の損害に備える保険はオーナー側で用意するのが基本です。入居者の失火や水漏れで建物に損害が出た場合、借家人賠償で賄えるか、オーナー側の保険を使うかは、契約内容や原因によって変わります。事故のときは保険会社と管理会社に早めに連絡します。
オーナーが確認したい火災保険の補償範囲
基本の補償(火災・落雷・破裂爆発・風災など)
火災保険の補償は商品によって組み合わせが異なります。代表的なものは次のとおりです。
| 補償 | 主な内容 | 考え方 |
|---|---|---|
| 火災・落雷・破裂爆発 | 火事、雷、ガス爆発などによる損害 | 基本として検討 |
| 風災・雹災・雪災 | 台風や強風(風災)、雹(雹災)、雪(雪災)による損害 | 台風の多い地域では検討 |
| 水災 | 洪水や内水氾濫(下水道や水路があふれて起きる浸水)など | 立地の浸水想定で判断 |
| 水濡れ | 給排水設備の事故による水漏れ | 設備が古い物件では検討 |
| 盗難・破損など | 盗難、不測の事故による破損 | 契約内容と保険料を見て判断 |
免責金額(損害が出たときに自己負担する金額)を設定すると、保険料が下がる場合があります。小さな修繕は自分で負担し、大きな損害に保険で備えるという考え方です。
水濡れ・破損などは付けすぎに注意
補償を増やすほど保険料は上がります。入居者が原因の破損がオーナーの保険の対象になるかどうかは、商品や約款(保険の契約条件を定めた書面)によって扱いが異なります。
起こりやすい事故と自己負担できる金額を考えて選び、見積もりでは補償ごとの保険料を出してもらうと比べやすくなります。
水災補償はハザードマップを見て決める
水災補償を付けるかは、物件の場所の浸水リスクで判断します。ハザードマップ(水害や地震の被害想定を地図にしたもの)は、国土交通省のハザードマップポータルサイト(重ねるハザードマップ)で住所を入力すると表示でき、洪水・内水の浸水想定を確認できます。寝屋川市など市町村のハザードマップでも確認できます。
想定が小さい場所では水災補償を外して保険料を抑える選択肢もありますが、その場合は浸水の損害を自己負担することになります。
保険金額は「再調達価額」で考える
建物の保険金額は、購入価格ではなく、同じ建物を建て直すのに必要な金額(再調達価額)を基準に考える場合が多いです。築古戸建は購入価格が低くても、建て直す費用はそれより大きくなる場合があります。
一方、時価(再調達価額から年数による価値の減少を差し引いた額)を基準にする契約では、受け取れる額が修繕費に届かないことがあります。どちらの基準か、建物をいくらと評価するかは見積もり時に確認します。
地震保険は戸建投資で付けるべきか
地震保険の仕組み(火災保険とセット・30〜50%)
地震・噴火・津波による損害(地震が原因の火災を含む)は、火災保険では補償されず、地震保険で備える仕組みです。地震保険は単独では入れず、火災保険に付帯して(セットで)加入します。財務省「地震保険制度の概要」(2026年10月時点)によると、主な仕組みは次のとおりです。
- 保険金額:火災保険の保険金額の30〜50%の範囲で設定
- 上限:建物5,000万円、家財1,000万円
- 区分:損害の程度を全損・大半損・小半損・一部損の4つに分ける
- 支払割合:全損は保険金額の全額(建物の時価額が上限)、大半損60%・小半損30%・一部損5%
つまり地震保険は、建て直し費用の全額が出る保険ではなく、収支の立て直しを支える保険と考えると判断しやすくなります。
賃貸の場合の加入の扱いや、空室期間などの細かな扱いは、保険会社・代理店にご確認ください。
出典:財務省「地震保険制度の概要」(2026年10月時点)
付ける・付けないの判断軸
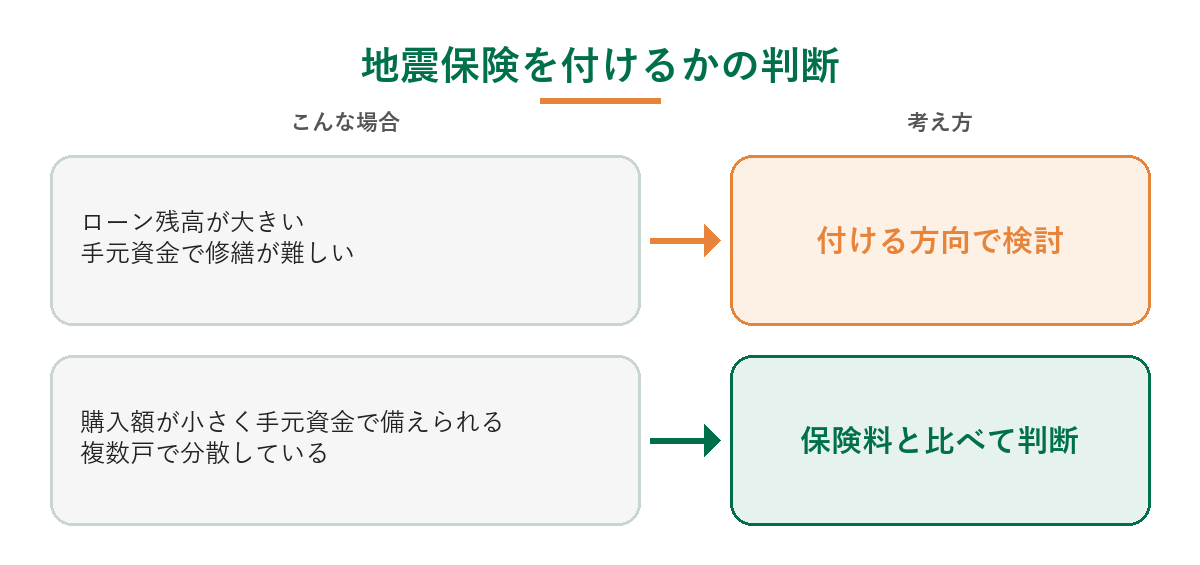
地震保険を付けるかは、損害が出たときに自分の資金で受け止められるかで考えます。判断の材料は次のとおりです。
- ローン残高:建物が損害を受けても返済は続くため、残高が大きいほど備えの必要性は高まります
- 購入額と手元資金:手元資金で修繕や損失に対応できるなら、保険料と比べて判断します
- 立地と建物:地盤や建物の状態によって、損害の受けやすさは変わります
- 分散:複数の戸建を別の地域に持っているかどうか
図にまとめると次のとおりです。
付けない場合は、地震の損害を自己資金で負担する前提で選ぶことになります。
築古戸建は火災保険を断られる?条件と対処法
築年数や建物の状態で条件が変わる場合がある
保険会社は、建物の構造や築年数、雨漏り・傾きなどの状態を見て、引き受けるかどうかや条件を決めます。
築年数によって保険料や加入条件が変わるかどうかは、公的な統一ルールではなく保険会社ごとの判断です。そのため、ある会社で断られても、別の会社では加入できる場合があります。
保険料も、建物の構造・築年数・所在地、補償の組み合わせ、免責金額、保険期間などによって変わります。具体的な金額は物件ごとの見積もりでしか分からないため、購入を決める前に見積もりを取っておきます。
断られたとき・保険料が高いときの対処
- 複数の保険会社・代理店(複数社の商品を扱うことがある窓口)に見積もりを依頼する
- 補償を絞る(水災などを立地に合わせて選ぶ)
- 免責金額を設定して保険料を抑える
- 雨漏りなどを修繕・リフォームしたあとに改めて相談する
保険料は経費になる?利回り計算への入れ方
賃貸用建物の火災保険料は必要経費
国税庁 タックスアンサー「不動産所得の必要経費」(1370、令和8年4月1日現在法令等)では、不動産所得の必要経費(家賃収入から差し引ける費用)の主なものとして「損害保険料」が挙げられています。賃貸している建物の火災保険料は損害保険料にあたります。地震保険料の扱いや、数年分をまとめて払った場合の計上時期は、税務署・税理士にご確認ください。
地震保険料控除は賃貸用に使えるか
国税庁 タックスアンサー「地震保険料控除」(1145、令和8年4月1日現在法令等)によると、地震保険料控除の対象は、本人または生計を一にする親族が持つ「常時その居住の用に供する家屋」や生活用の家財です。賃貸に出している建物は自分が住む家ではないため、対象にならないと考えられます。
実質利回りの計算に保険料を入れる
実質利回りは、家賃から経費を引いて計算する利回りです。保険料は固定資産税や管理費と並ぶ毎年の経費として、購入前の試算に入れておきます。
- 実質利回り(%)=(年間家賃−年間経費)÷(購入価格+諸費用+リフォーム費)×100
- 諸費用:登記費用や仲介手数料など、購入時に物件価格とは別にかかる費用
- 年間経費:管理費・固定資産税・火災保険料・地震保険料・修繕の積立など
複数年契約の保険料は1年あたりに割り戻し、見積もりの金額で利回りが想定どおりかを確かめます。
保険期間と保険料の改定の見方
火災保険の保険料は、改定によって変わることがあります。損害保険料率算出機構の2023年6月時点の発表では、住宅総合保険(火災・風災・水災などをまとめて補償する住宅向けの保険)の参考純率(保険会社が保険料を決めるときの目安となる率)を全国平均で13.0%引き上げ、水災の料率を地域のリスクに応じて5区分に分けるとしています。
参考純率は目安であり、各社の実際の保険料そのものではありません。保険期間の上限や料率は改定されることがあるので、契約時に最新の条件を確認し、更新のたびに収支の試算を見直します。
保険期間は契約ごとに異なります。長く契約すると更新までの保険料が固定される一方、その間の補償の見直しがしにくくなる場合があります。期間は見積もり時に複数のパターンで出してもらうと比べやすくなります。
出典:国税庁 タックスアンサー1370、国税庁 タックスアンサー1145、損害保険料率算出機構(2023年6月28日)(いずれも2026年10月時点で確認)
購入前から更新までの保険チェックリスト
保険の確認は、購入前・引き渡し後・更新時の3つの時期に分けると漏れが少なくなります。
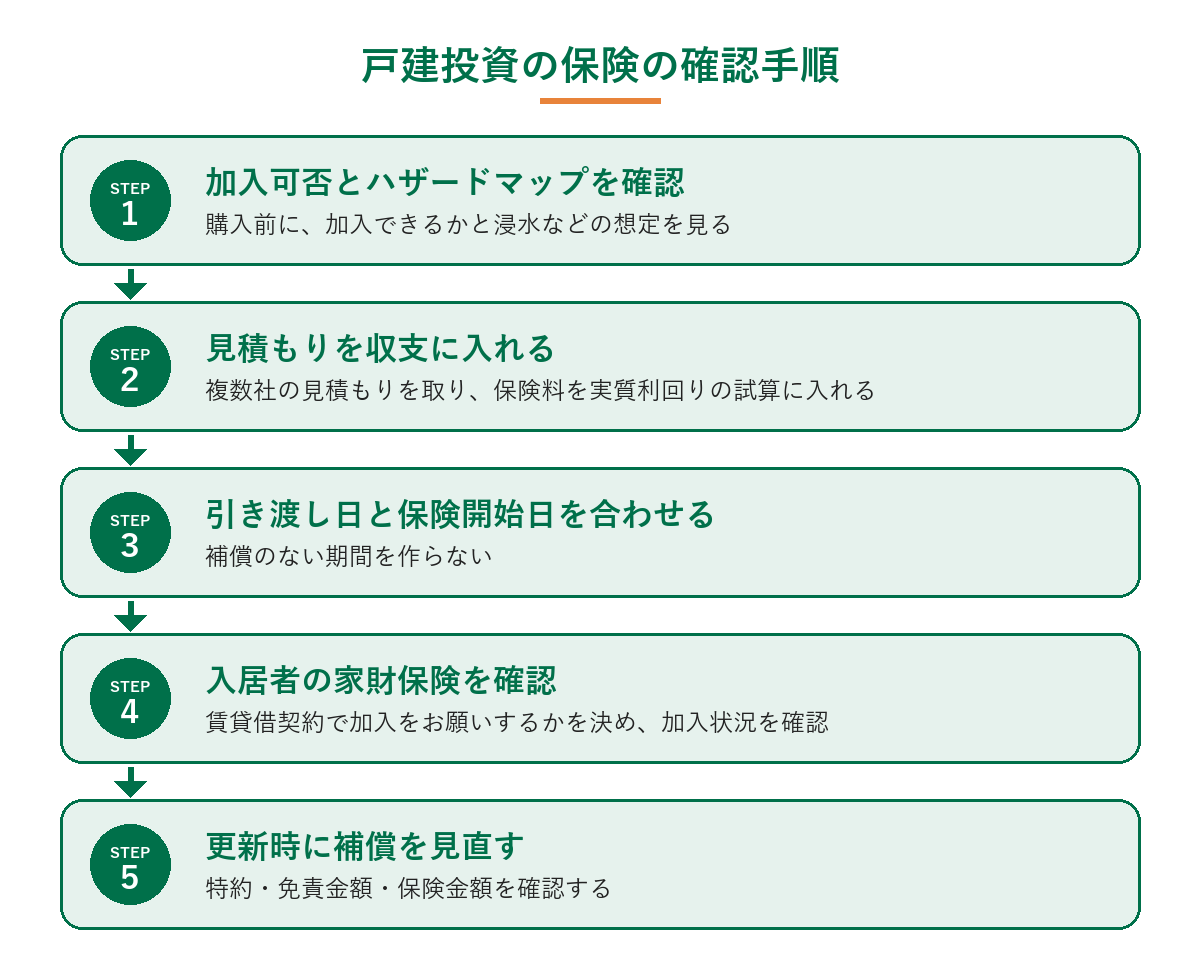
購入前(契約前)に確認すること
- 火災保険・地震保険に加入できるか
- ハザードマップの浸水想定
- 見積もりの保険料を収支の試算に入れたか
- ローンを使う場合、金融機関の保険の条件
あわせて、賃貸用であることと入居予定の時期を保険会社に伝えます。空室やリフォーム中の期間は住宅用の契約の前提と異なる場合があるため、扱いを確認しておきます。
引き渡し後・入居付けのときに確認すること
引き渡し日と保険の開始日を合わせ、補償のない期間を作らないようにします。入居者が決まったら、賃貸借契約で家財保険への加入をお願いするかを決め、加入状況を確認します。
保険証券(契約内容が書かれた書類)と、事故のときの連絡先(保険会社・代理店・管理会社)をまとめておくと慌てずに済みます。
更新のときに見直すこと
更新時は、使っていない特約(基本の補償に追加するオプション)や免責金額、保険金額が今の建物に合っているかを確認します。大きなリフォームをした後は、建物の評価が変わる場合があるため、改めて見積もりを取ります。
北河内で築古戸建を選ぶときの保険の見方
水害・地盤を見てから物件を選ぶ
物件選びの段階で浸水の想定を見ておくと、保険の組み方も決めやすくなります。手順は次のとおりです。
- 前述のハザードマップで、物件の住所の浸水想定を見る
- 分かりにくい点は、市役所の担当窓口に確認する
- 契約前に、水災補償を付けた場合と外した場合の見積もりを取る
寝屋川市・枚方市・門真市・守口市など北河内のほか、東大阪市・八尾市・松原市などでも、同じ市内で想定が異なる場合があるため、住所ごとに確かめます。
当社の築古戸建を買うときの保険の考え方
当社の物件を検討する場合も、上のチェックリストに沿って加入の可否と保険料を確認し、収支の試算に入れてください。2戸以上をまとめて購入する「FPセット販売」では、1戸ごとに保険料を見積もって合計すると、全体の利回りをつかみやすくなります。
戸建投資の火災保険・地震保険でよくある質問
- 賃貸に出す戸建は、自宅用の火災保険のままでよいですか?
-
自宅用の契約のまま賃貸にすると、補償の対象外になる場合があります。保険会社に賃貸用であることを伝えて契約内容を確認しましょう。
- 入居者が家財保険に入っていれば、オーナーの火災保険は不要ですか?
-
家財保険は主に入居者の家財や賠償責任が対象です。建物の損害にはオーナー側の火災保険で備えるのが基本です。
- 築40年以上の戸建でも火災保険に入れますか?
-
保険会社や建物の状態によって異なります。断られる場合もあるため、購入前に複数社で確認しておくと安心です。
- 賃貸の戸建の火災保険料・地震保険料は経費になりますか?
-
国税庁は不動産所得の必要経費として損害保険料を挙げており、賃貸している建物の火災保険料はこれにあたります(2026年10月時点)。地震保険料の扱いやまとめ払いの計上時期は、税理士・税務署にご確認ください。
まとめ:戸建投資の保険は購入前に決めておく
- オーナーは建物の火災保険が基本。家財は入居者の保険と役割を分ける
- 地震保険は火災保険の30〜50%で、全額は出ない。ローン残高・手元資金・分散で付けるかを決める
- 築古は購入前に加入できるかを確認する
- 火災保険料は必要経費に含まれる。見積もり額を実質利回りの試算に入れる
この記事の内容は2026年10月時点の公的情報に基づいています。補償内容や保険料は保険会社・代理店に、税金の扱いは税理士・税務署に、詳細は専門家にご確認ください。
築古戸建投資の物件探しはファインプロフィットへ
この記事を書いた会社:株式会社ファインプロフィット(大阪府寝屋川市石津南町28-1/宅地建物取引業 大阪府知事(1)第64202号)。2023年3月に開業し、築古戸建の買取・リフォーム・販売・賃貸管理まで対応しています。
保険料を含めた収支の考え方や、物件選びのご相談はファインプロフィットへどうぞ。
- 高利回りが期待できる場合がある築古戸建・長屋・借地権付戸建を取り扱い
- 2戸以上まとめて購入でローンが使える「FPセット販売」
- 購入後の賃貸付け・賃貸管理にも対応