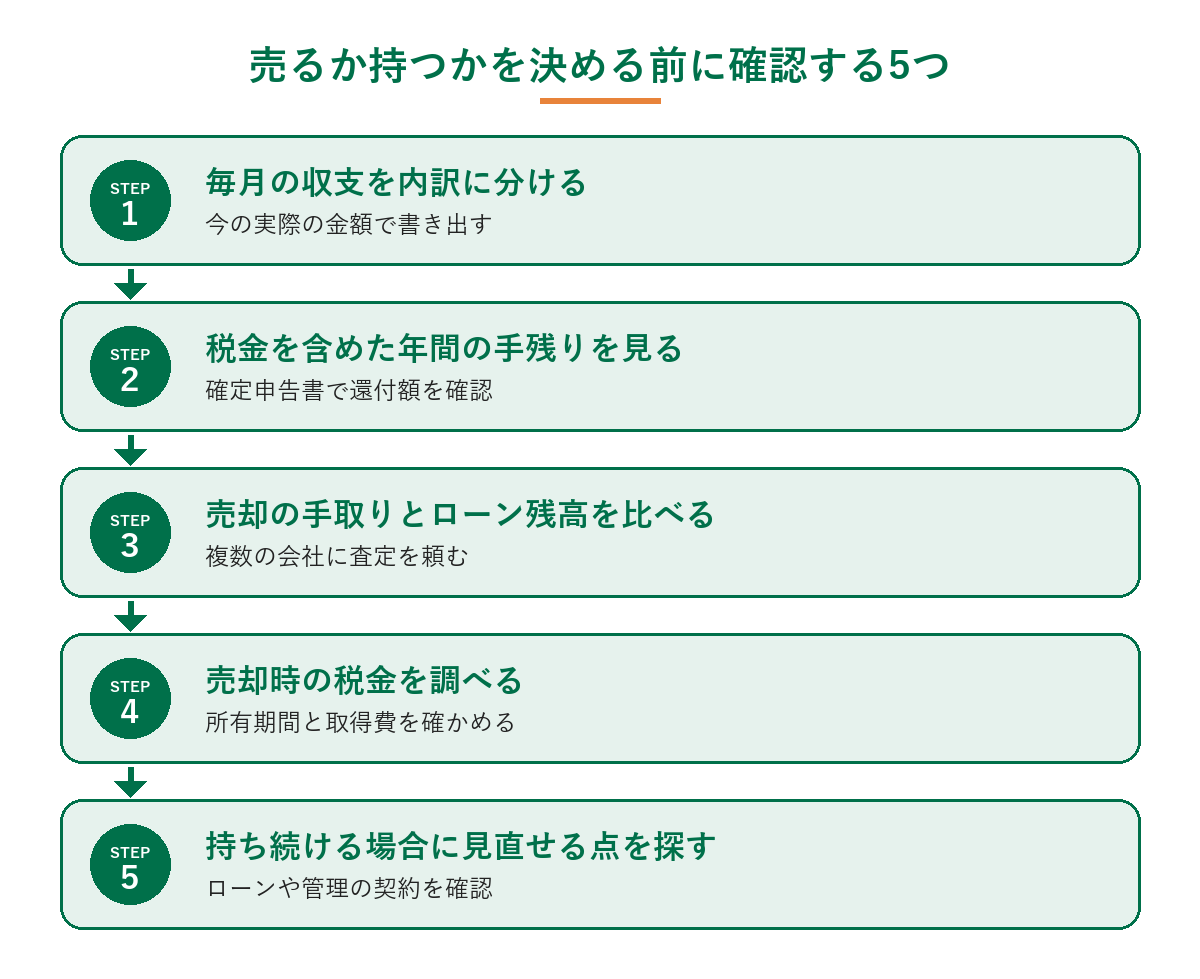
区分マンション投資のマイナス収支が続き、「早く売った方が良い」と電話で言われて迷っている方もいらっしゃるのではないでしょうか。私は前職で区分マンションの買取を担当していました。その立場から、売るか持つかを決める前に確認したい5つの点をお伝えします。
執筆:株式会社ファインプロフィット 代表取締役 藤井 健二
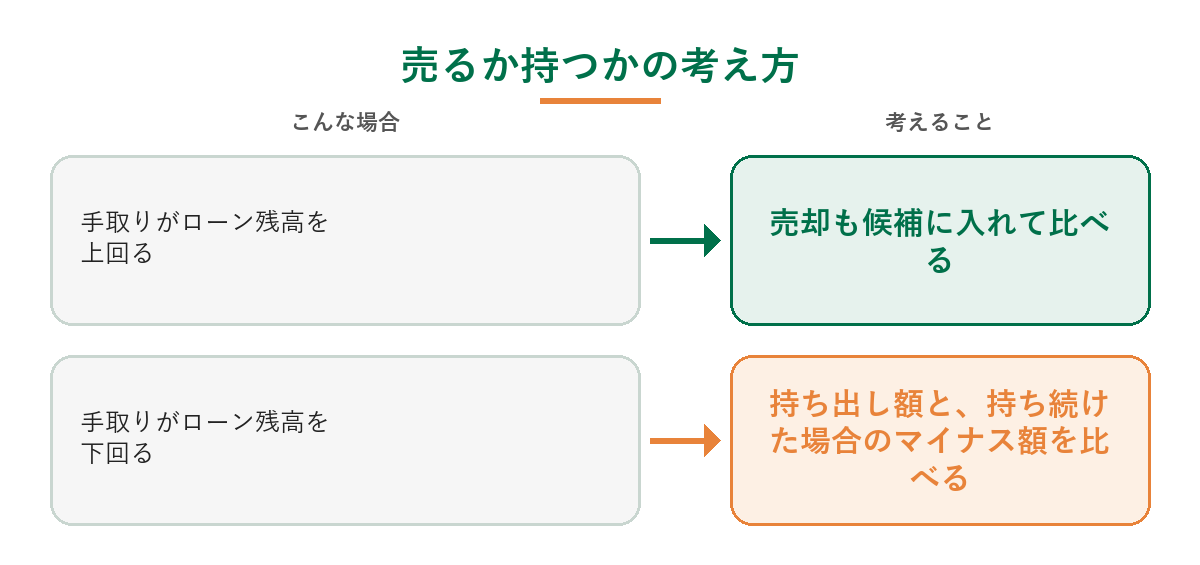
結論:売るかどうかは、毎月のマイナス額だけでは決められないと私は思います。まず税金を含めた年間の手残りを出しましょう。売却の手取りがローン残高を上回るなら売却も候補に、下回るなら持ち出す額と持ち続けた場合のマイナス額を比べて決めます。
区分マンションのマイナス収支で受けたご相談と私の見方
「早く売った方が良い」と言われたお客様
以前、お問い合わせをいただいたお客様から、このようなご相談を受けました。
「区分マンション経営で毎月の収支がマイナスになっています。どこからともなく電話がかかってくる不動産会社からは『持っていてもマイナスになるだけだから早く売った方が良い』と言われます。ローン残額1,600万円」
区分マンションとは、マンションを1室単位で持つ物件のことです。毎月お金が出ていく中でこう言われると、不安になるのも無理はありません。ただ、電話の一言だけで決めてしまうのは、もったいないことです。
「区分マンション投資はダメ」と決めつけなくて良いと思います
私の前職は区分マンションの買取・再販売などで、区分マンションの投資家の方ともよくお話をしていました。SNSなどでは区分マンション投資そのものが強く否定されていますが、一部のケースを大きく言いすぎているように思います。
無理なローンを組まずに購入し、売却時に大きな利益を得た方もたくさん見てきました。羨ましい限りでした。もちろん、これは私が見聞きした範囲の話で、同じ結果を約束するものではありません。
ローンの組み方や物件によって、結果は大きく分かれます。リスクのない投資はありません。だからこそ、世間の評判ではなく、ご自身の物件の数字で判断してほしいと私は思います。
売却を勧める電話には記録を取って対応を
国土交通省は、投資用マンションの悪質な勧誘電話に注意を呼びかけています。宅地建物取引業者が、契約しない意思を示した相手に勧誘を続けることや、迷惑な時間に電話することは禁止されています(出典:国土交通省「投資用マンションについての悪質な勧誘電話等にご注意ください」、2026年11月時点)。
売却の予定がなければ、はっきり断りましょう。それでも続くときは、日時・会社名・担当者名・やり取りの内容を記録し、その会社に免許を出している行政庁へ連絡する方法があります。
区分マンションの毎月の内訳と年間の手残りを確認する
1つ目:毎月の収支を内訳に分ける
まずは、何にいくら払っているかを1枚の表にまとめてみてください。買ったときの想定ではなく、今の実際の金額で書き出します。
| 項目 | 内容 | 確認する資料 |
|---|---|---|
| 家賃 | 毎月入ってくる金額 | 賃貸借契約書、入金明細 |
| 賃貸管理の手数料 | 入居者対応などを任せる会社に払う費用 | 管理委託契約書 |
| 管理費・修繕積立金 | 建物の管理と将来の修繕のために払うお金 | 管理組合からの請求、引落明細 |
| ローン返済 | 元金(借りたお金)と利息の合計 | 返済予定表 |
| 固定資産税・都市計画税 | 年に一度請求される税金。月割りにして計算する | 納税通知書 |
ローン返済のうち、元金の部分はローン残高を減らします。一方で、手元の現金が減ることに変わりはありません。「残高が減るから問題ない」とも「赤字だから損」とも決めつけず、現金の減り方と残高の減り方を両方見ることが大事です。
修繕積立金は、建物の修繕計画によって見直される場合があります。管理組合(マンションの所有者で作る管理の組織)の総会資料や長期修繕計画(将来の修繕の予定)を確認してください。空室の期間や、設備交換の費用も見込んでおくと、より実態に近い収支になります。
2つ目:税金を含めた年間の手残りを見る
不動産所得(家賃収入から経費を引いた所得)の赤字は、給与所得などと差し引きできる場合があります。これを損益通算といいます。ただし、土地を取得するための借入金の利子にあたる部分の赤字は、差し引きできません(出典:国税庁 No.2250 損益通算、2026年11月時点)。
「節税になる」と聞いても、手元のお金まで見て判断してください。確定申告書で、実際に戻ってきた税額を確認してみてください。戻ってきた税額より1年間のマイナス額のほうが大きければ、手元のお金は減っています。
毎月のマイナス額に12を掛けた数字に、年払いの税金も足して、戻ってきた税額と比べます。たとえば毎月2万円のマイナス、年払いの税金が5万円なら年29万円です。戻ってきた税額が10万円なら、手元のお金は1年で19万円減っています(仮の例です)。
年間の持ち出し額(自己資金で補う金額)がわかったら、手元資金と比べて、何年続けられるかを計算してみましょう。生活費や急な修繕に備えるお金は分けて考えます。続けられる年数が短いほど、早めに売却や見直しを検討する理由になります。
区分マンションを売却した場合の手取りと税金を調べる
3つ目:売却の手取りとローン残高を比べる
売却するときは、通常、ローンを返して抵当権(金融機関が物件につけた担保の権利)を外します。ご相談の例なら、売却価格から仲介手数料などの費用を引いた手取りが1,600万円を下回ると、差額を自己資金で用意する必要が出てきます。
たとえば手取りが1,500万円なら100万円の持ち出し、1,700万円なら100万円が手元に残る計算です(売却益にかかる税金は別です)。数字はわかりやすくするための仮の例です。
金融機関に最新の残高を確認し、ご自身の数字で計算してみてください。手続きの詳細は、借入先の金融機関や司法書士等にご確認ください。
売却価格は、電話をかけてきた1社の査定だけでは妥当かどうか判断しにくくなります。複数の会社に査定を頼み、価格の根拠を聞いて比べてみてください。
賃貸中の物件は、室内の状態だけでなく、家賃と利回り(年間家賃を物件価格で割った割合)からも見られる場合があります。
4つ目:売却時の税金を調べる
個人が売却して利益が出ると、譲渡所得(売って出た利益)として税金がかかります。所有期間が5年を超えるかどうかは、売却した年の1月1日時点で判定します(出典:国税庁 No.3202、2026年11月時点)。
| 区分 | 1月1日時点の所有期間 | 税率 |
|---|---|---|
| 長期譲渡所得 | 5年超 | 所得税15%・住民税5% |
| 短期譲渡所得 | 5年以下 | 所得税30%・住民税9% |
このほか、所得税額に2.1%の復興特別所得税(所得税と一緒に納める税金)がかかります(税率の出典:国税庁 No.3208・No.3211、2026年11月時点)。
取得費は、売却益を計算するときに売却額から差し引く、買ったときの費用です。建物の取得費は、購入代金などの合計から所有期間中の減価償却費相当額を差し引いて計算します(出典:国税庁 No.3252、2026年11月時点)。減価償却費は、建物の購入費を年数に分けて経費にしたものです。
そのため、買った価格より安く売っても、計算上は利益が出る場合があります。売却を決める前に、税理士に試算してもらいましょう。
区分マンションを持ち続けるなら見直せる点を探す
5つ目:マイナスの原因別に見直す
1つ目で作った内訳から、マイナスの原因がどこにあるかを見てみましょう。
| 原因 | 見直す点 |
|---|---|
| 空室が続く、家賃が低い | 周辺の似た部屋の家賃と募集条件を管理会社と確認する |
| ローン返済が重い | 金利や返済期間を金融機関に相談する |
| 管理費・修繕積立金が上がった | 総会資料で今後の値上げ予定を確認する |
| 管理の手数料や借り上げの条件が重い | 管理の契約書で内容と解約の条件を確認する |
管理会社に一定額で借り上げてもらう契約(サブリース)を結んでいる場合は、受け取る家賃の見直しや解約の条件を契約書で確かめてください。
ローン返済が重い場合は、借入先の金融機関に、金利や返済期間の見直しを相談する方法があります。別の金融機関への借り換え(今のローンを別のローンに切り替えること)も候補です。ただし、応じてもらえるとは限らず、手数料がかかる場合もあるため、費用を含めて比べましょう。
住宅ローンの【フラット35】は、人に貸す目的の投資用物件には利用できません。不適正な利用が判明すると、残りの返済の一括請求などの対応が取られるとされています(出典:住宅金融支援機構【フラット35】「不適正利用に巻き込まれないために」、2026年11月時点)。
区分マンションを売るか持つかの考え方
5つの数字がそろったら、次のように整理すると判断しやすくなります。どちらが有利かは物件とご事情で異なります。
手取りがローン残高を上回る場合
売却すれば手元にお金が残るので、売却も候補に入ります。売却益に税金がかかる場合があるため、4つ目の試算と合わせて見てください。
手取りがローン残高を下回る場合
売却時に持ち出す額と、持ち続けた場合のマイナス額を比べます。先ほどの仮の例なら、持ち出しは100万円、手元のお金の減りは年19万円で、持ち出し額は約5年分にあたります。ローン残高の減り方や今後の支出も合わせて考えましょう。
区分マンション投資と築古戸建投資の違い(私が見てきた範囲)
売却後の次の投資を考える方のために、私なりに違いを整理してみます。区分マンションは売って出る利益、築古戸建は毎月入る家賃が中心です。私が見てきた範囲の傾向で、個別の物件には当てはまらない場合があります。
| 項目 | 区分マンション | 築古戸建 |
|---|---|---|
| 主に狙う利益 | キャピタルゲイン(売却時の利益) | インカムゲイン(毎月の手残り家賃) |
| 物件の場所 | 都心に集中しやすい | 都心以外が中心 |
| 地価の上昇 | エリアによっては期待できる場合がある | 大きな上昇は期待しにくい場合が多い |
| 毎月の建物の費用 | 管理費・修繕積立金がかかる | 建物全体の管理費はかからないが、修繕は自分で計画する |
| 売却の考え方 | エリアの相場に左右されやすい | 家賃と利回りから価格を考える場合が多い |
売却時の利益を狙う区分マンション、家賃で回収する築古戸建
区分マンションは物件が都心に集中しやすく、エリアによっては地価が値上がりし、買ったときより高く売れる場合があります。
相続対策の面では、分譲マンションの評価方法が見直され、2024年(令和6年)1月1日以後の相続などに新しい方法が適用されています(出典:国税庁 No.4667、2026年11月時点)。試算は税理士にご相談ください。
それに対して築古戸建は、売却益で大きく稼ぐのは難しいように思います。その代わり安く買えるため、入居者様が借り続けている間に家賃を回収していく投資です。当社が取り扱う寝屋川市・枚方市など北河内の築古戸建も、家賃収入を軸に考えます。
私の見てきた範囲では、入居者様が安定して借りていてくださる物件なら、築40年と築50年で売却価格に差が出にくい場合もあります。とことん家賃を回収する方法も、ある程度回収したところで売る方法も検討できます。これが築古戸建の面白いところだと思います。
私が区分マンションから戸建に切り替えた理由
私自身、最初は仕事で扱っていた区分マンションを探していました。ところが、ローンを最大限に組んだ場合を当時自分で試算すると、良い物件でも手元に残るのは月1万〜2万円程度でした。
これでは面白くないと考えるようになり、管理費や修繕積立金がかからない戸建に目を向けました。すべての区分マンションに当てはまる話ではありません。戸建投資の資金の使い方は、サラリーマンの戸建投資、現金と融資どっち?で比べています。
区分マンションのマイナス収支でよくある質問
- 毎月マイナスなら、すぐ売った方が良いですか?
-
毎月の金額だけでは決められません。1年間でいくら減っているかと、今売るといくら手元に残るか、または持ち出しになるかを計算してから考えてみてください。
- ローン残高より安くしか売れない場合はどうなりますか?
-
通常は、差額を自己資金で用意してローンを完済する必要があります。用意が難しい場合は、借入先の金融機関にご相談ください。
- 区分マンションを売って築古戸建に買い替えるべきですか?
-
一概には言えません。区分マンションと築古戸建では狙う利益が異なるため、売却した場合の収支と、次の物件の収支を両方試算して比べてみてください。
まとめ:区分マンションのマイナス収支は数字を並べて判断を
- 毎月の収支を内訳に分け、今後増える支出も見込む
- 税金を含めた年間の手残りを見る
- 複数社の査定をもとに、売却の手取りとローン残高を比べる
- 所有期間と取得費を確かめ、売却時の税金を試算する
- ローンや管理の契約など、持ち続ける場合に見直せる点を探す
この記事は2026年11月時点の一般的な情報で、物件の売却価格や投資の成果を約束するものではありません。税金や手続きの詳細は税理士・司法書士等の専門家にご確認ください。
この記事を書いた人:株式会社ファインプロフィット 代表取締役 藤井 健二
マンションデベロッパーで不動産の仲介や区分マンションの買取を担当。会社員時代に戸建投資を始め、手持ち資金700万円から3年半で戸建を13件まで買い進め、独立するころには家賃収入が年間1,000万円ほどになりました。2023年に株式会社ファインプロフィットを開業し、自らの投資経験をもとに、築古戸建の買取・販売・賃貸管理を行っています。経歴の数字は代表個人の実績で、今後の成果を約束するものではありません。代表挨拶はこちら
築古戸建投資のご相談はファインプロフィットへ
ファインプロフィットは寝屋川市を拠点に、大阪府・京都府・兵庫県・奈良県で築古戸建の買取・販売・賃貸管理を行っています。寝屋川市・枚方市・門真市・守口市など北河内のほか、東大阪市・八尾市・松原市などでも築古戸建の取り扱い実績があります。
当社は築古戸建を中心に扱う会社です。区分マンションの売却は、複数の会社に相談して比べてみてください。収支の見方や、築古戸建投資との違いについては、お気軽にご相談ください。税金や手続きの詳細は、税理士・司法書士等の専門家にご確認ください。