戸建投資で2戸目・3戸目を増やすとき、ローンを1戸ずつ組むか、複数戸まとめて組むかで迷う方もいるでしょう。この記事では、寝屋川市で築古戸建の買取・販売・賃貸管理を行う当社が、複数戸のローンの仕組みと共同担保、審査の見方、注意したいリスクを整理します。
結論:戸建投資では、複数戸でもローンを使える場合があります。可否や条件は、金融機関の方針、属性(収入・自己資金・既存の借入など、返済力を示す情報)、担保評価(物件の価値を金融機関が見積もること)で変わるため、1戸が空室でも返済できる戸数を決めて、契約前に金融機関へ相談しましょう。
物件の組み合わせは、当社のFPセット販売のように、販売会社へ相談する方法もあります。
戸建投資で複数戸のローンは組める?まず押さえる前提
複数戸のローンは「1戸ごと」と「まとめて」の2通り
複数の戸建をローンで買う方法は、大きく2つに分かれます。1つは、物件ごとに別々のローンを組む方法です。もう1つは、複数の物件をまとめて担保にし、1本のローンで借りる方法です。
どちらを選べるかは金融機関によって異なり、同じ金融機関でも物件の組み合わせで判断が変わることがあります。購入を決める前に、どちらの形で検討してもらえるかを確認しておきましょう。
なお、フラット35は第三者に賃貸する目的の投資用物件の取得資金には利用できません(出典:住宅金融支援機構「フラット35 ご利用条件」、2026年10月時点)。賃貸用の戸建は、投資用のローンや事業性融資(事業の資金として借りる融資)で検討します。
築古戸建で戸数を増やすときにつまずきやすい点
担保評価は、返済が滞ったときに備えて行われるものです。築古戸建は建物の評価が低く出やすく、1戸だけでは希望額に届かないことがあります。
また、2戸目・3戸目になると、すでにある借入も含めて返済力を見られます。既存の借入が増えるほど、審査は慎重になる傾向があります。1戸目の家賃収入や経費を記録しておくと、次の相談で運営の状況を説明する材料になります。
共同担保の仕組み|複数の戸建をまとめて担保にする
共同担保とは
抵当権とは、返済が滞ったときに金融機関が不動産を売却し、貸したお金を回収できる権利です。複数の不動産をまとめて一つの借入の担保にし、それぞれに抵当権を設定する仕組みを共同担保(共同抵当)と呼びます。
たとえば戸建を2戸まとめて買う場合、2戸の土地と建物を1本のローンの担保にする形があります。すでに持っている不動産を、新しく買う物件の担保に加える使い方もあります。
担保を設定する登記(権利関係を公的な帳簿に記録する手続き)には、登録免許税(登記のときに国に納める税金)がかかります(出典:財務省「登録免許税の概要」、2026年10月時点)。登記を司法書士に依頼する場合は報酬もかかります。金額は借入の内容によって変わるため、見積もりで確かめましょう。詳細は司法書士等の専門家にご確認ください。
共同担保のメリットと注意点
- 担保が厚くなる:1戸では評価が足りなくても、まとめることで借入の相談がしやすくなる場合があります
- 1戸だけ売りにくくなる:売却時は、その物件の担保を外す手続き(担保の一部解除)が必要です。金融機関の承諾を求められることや、解除のときに借入の一部返済を求められることがあり、扱いは金融機関ごとに異なります
- 影響が全体に及ぶ:返済が滞ると、担保にしたすべての物件が影響を受けます
共同担保にするか迷うときの考え方
判断の軸は、保有期間と出口(売却など、最終的な手放し方)です。将来どちらかを売る予定があるなら、前述の条件を契約前に確かめておきましょう。
1戸ずつ買う場合とまとめて買う場合の比較
比較表で見る違い
どちらが向くかは、資金や時間の使い方で変わります。一般的な傾向を表にまとめました。実際の扱いは金融機関により異なります。
| 項目 | 1戸ずつ買う | まとめて買う |
|---|---|---|
| 審査の回数 | 物件ごとに審査を受ける | 1回の審査で済むこともある |
| 手間・時間 | 物件探しと手続きを繰り返す | 手続きを一度にまとめやすい |
| 運営の経験 | 1戸目の結果を見て次を判断できる | 経験が少ないまま複数戸を持つ |
| リスクの集中 | 借入と空室リスクが少しずつ増える | 購入直後から借入と空室リスクが重なる |
| 売却の自由度 | 物件ごとに売りやすい | 共同担保なら解除の手続きが要る |
1戸ずつ買う方法は、実績を積みながら進められる反面、次の物件で改めて審査を受けます。まとめて買う方法は手続きを短くできる一方、購入直後の負担が大きくなります。
サラリーマンが戸数を増やす順序の考え方
順序の考え方は、大きく次の2つです。自分の経験や予備資金に合わせて選びます。
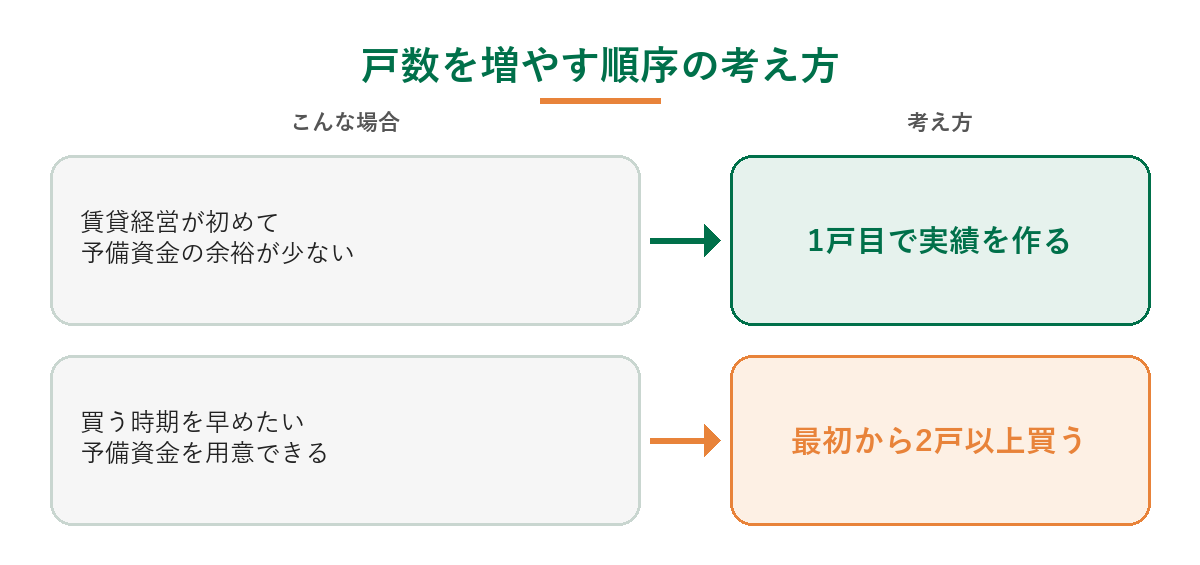
1戸目で実績を作る方法なら、返済と収支を実際に確かめてから次へ進めます。まとめて買う方法は、購入直後から複数戸の空室や修繕に備える必要があります。どちらの場合も、返済に無理のない戸数を先に決めておくことが前提です。
金融機関が見るポイント|収入・担保評価・既存借入
属性:年収・勤務先・自己資金
ここで挙げる項目は一般的な傾向で、実際の審査は金融機関により異なります。属性では、勤務先・勤続年数・年収・自己資金などが見られます。複数戸では借入額が大きくなるため、収入に対して返済が重すぎないかが確認されます。
年収や自己資金の基準は公表されておらず、金融機関ごとの個別審査です。自己資金を一部入れて借入額を小さくすると、検討してもらえる金融機関の幅が広がることもあります。
担保評価と物件の収益性
担保評価の方法には、一般的に、土地と建物の価値を積み上げる積算評価や、家賃収入から価値を見る収益還元評価などがあります。どちらを重く見るかは金融機関によって違い、同じ物件でも評価に差が出ます。詳しくは各金融機関にご確認ください。
複数戸では、1戸ずつの評価に加え、まとめたときに家賃で返済をまかなえるかも説明できるようにしておきましょう。物件ごとの家賃・経費・返済額を一覧にした収支表があると、話を進めやすくなります。
築古戸建は、土地と建物の価値を積み上げる評価では、建物の価値が小さく出やすい傾向があります。周辺の家賃相場や入居状況など、家賃の見込みの根拠もあわせて示せるようにしておきましょう。
既存借入と相談のタイミング
住宅ローンやマイカーローン、すでにある投資用ローンなど、すべての借入を一覧にしておきます。借入の全体像を正しく伝えることが、相談の出発点です。
打診は売買契約の前に行いましょう。融資が通らなかった場合に契約を解除できる取り決め(融資特約)を入れられるかも、販売会社に確認しておくと備えになります。
融資の方針や条件は金融機関ごとに異なるため、1つで難しくても、別の金融機関で検討してもらえることがあります。相談した内容と回答を記録しておくと、次の相談先で状況を説明しやすくなります。
複数戸ならではのリスクと対策5つ
1. 借入総額と返済の割合が大きくなる
戸数を増やすと借入総額が大きくなり、家賃に占める返済額の割合(返済比率)も上がりやすくなります。対策は、1戸が空室になっても全体で返済できるかを試算し、その範囲で戸数と借入額を決めることです。
試算では、家賃が入らない月の返済を給与など他の収入でまかなえるかも確かめます。家賃が想定より下がった場合や修繕費がかさんだ場合も含めると、余裕の幅が見えやすくなります。
2. 空室と修繕が同じ時期に重なる
同じ年代に建てられた築古戸建をまとめて買うと、修繕の時期も重なりやすくなります。戸建は1戸1世帯なので、退去があるとその物件の家賃はまるごと入らなくなります。退去後のリフォームや入居者募集の期間も、空室の長さに影響します。
購入前に、各物件の雨漏り・シロアリ・水まわりの状態と入居状況を確認しましょう。修繕と空室に備える予備資金は、戸数に合わせて多めに残しておくと対応しやすくなります。
3. 同じエリアに集めすぎる
物件が近いと、見回りや入居者対応がしやすく、管理の手間を抑えられます。一方で、地域の賃貸需要が落ちたときや災害のときに、影響が同時に出るおそれがあります。
当社は寝屋川市・枚方市・門真市・守口市など北河内のほか、東大阪市・八尾市・松原市などでも築古戸建の取り扱い実績があります。管理のしやすさを保ちながら、最寄り駅や生活圏を少しずらして選ぶといった分散の考え方もあります。
4. 売却時に共同担保が足かせになる
共同担保の物件は1戸だけ自由に売れるとは限らないため、購入の段階で売る順番を決め、その順番で解除できるかを金融機関に確認しましょう。
5. 金利上昇で複数のローンの返済がまとめて増える
変動金利(市場の金利に合わせて見直される金利)で借りている場合、金利が上がると複数のローンの返済が同時に増えます。金利が上がったときの返済額を金融機関に試算してもらい、固定金利とも比べておきましょう。
税金の扱いも確認する
損益通算(不動産所得の赤字を給与などと合算して税額を計算する仕組み)は、借入金の使い道によって扱いが変わることがあります(国税庁タックスアンサー番号1391(損益通算)、2026年10月時点)。借入が増える前に税理士へ確認しておくと、計画を立てやすくなります。
複数戸まとめ購入の進め方|販売会社への確認とFPセット販売
販売会社に確認したいこと
- 複数戸をまとめて、ローンを使って購入する取引に対応しているか
- 物件ごとの家賃の見込みと、入居者募集の進め方
- 購入後の賃貸管理や修繕を相談できるか
- 将来売却するときにも相談できるか
複数戸を持つと、入居者対応や修繕の連絡も戸数分に増えます。購入から管理・売却まで同じ窓口で相談できるかどうかも、販売会社を比べるときのポイントです。当社は築古戸建の買取・販売から賃貸付け・賃貸管理まで自社で行っているため、購入後の入居者募集や修繕の相談も同じ窓口で受けられます。
当社が販売する長屋(テラスハウス)や借地権付戸建(土地を借りて建物を所有する権利の付いた戸建)も、組み合わせの候補としてご相談いただけます。融資の可否は物件ごとに異なるため、個別にご相談ください。
FPセット販売という選択肢
当社のFPセット販売は、築古戸建などを2戸以上まとめて購入する場合にローンを利用できる販売方法です。融資の条件は物件や購入される方の状況によって異なるため、個別にご相談ください。詳しい内容は次の記事で紹介しています。
相談から購入までの流れ
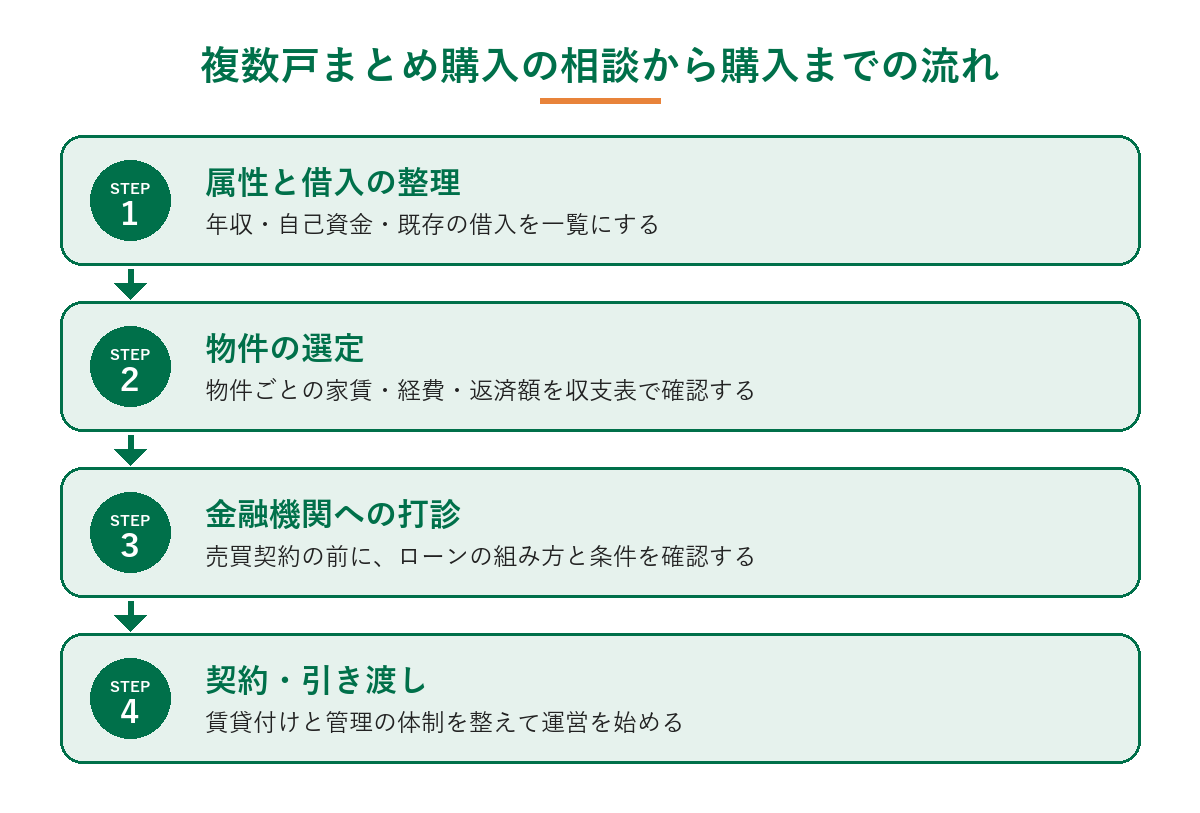
相談から購入までの流れは次の4段階です。
打診前に準備したい書類・情報
- 源泉徴収票(確定申告をしている方は確定申告書)と本人確認書類
- 既存の借入の残高と毎月の返済額がわかる資料
- 自己資金がわかる預金通帳など
- 物件ごとの資料(販売図面・登記の内容・写真)と収支表
必要な書類は金融機関によって異なるため、事前に問い合わせておくと手続きが進めやすくなります。
戸建投資のローンで複数戸を買うときのよくある質問
- 戸建を2戸同時に買うとき、ローンは1本にまとめられますか?
-
金融機関や物件の条件によって異なります。物件ごとに組む形も、共同担保でまとめる形もあるため、購入前の打診で確認してください。
- 築古戸建でも複数戸のローンは通りますか?
-
担保評価は物件や金融機関によって差があり、収入や既存の借入も合わせて審査されるため、可否は一概に言えません。当社では物件選びの段階からご相談をお受けしています。
- 共同担保にした戸建を1戸だけ売れますか?
-
できる場合があります。条件は契約前に金融機関へ確認しましょう。
- 戸建は何戸まで買えますか?
-
一律の上限はなく、収入・自己資金・既存の借入・金融機関の方針で変わります。手元の予備資金も含めて、ご自身が無理なく返済を続けられる戸数を先に決めましょう。
まとめ:複数戸のローンは仕組みを知り、返済に余裕を残して進める
- 複数戸のローンには「物件ごと」と「共同担保でまとめる」形があるため、どちらを使えるか金融機関に確認しましょう
- 審査では属性・担保評価・既存の借入が見られるため、書類と収支表を準備して契約前に打診しましょう
- 借入総額・同時の空室や修繕・エリアの集中・金利上昇に備え、予備資金を残しましょう
この記事は2026年10月時点の一般的な情報で、融資の実行や将来の収益を約束するものではありません。税金・登記などの詳細は税理士・司法書士等の専門家に、融資条件は各金融機関にご確認ください。
複数戸の戸建投資はファインプロフィットへご相談ください
この記事を書いた会社:株式会社ファインプロフィット(大阪府寝屋川市石津南町28-1/宅地建物取引業 大阪府知事(1)第64202号)。2023年3月に開業し、築古戸建の買取・リフォーム・販売から賃貸管理まで自社で対応しています。
販売中の築古戸建・長屋・借地権付戸建もご案内しています。複数戸の組み合わせは、物件選びの段階からご相談ください。
- 購入前後のリフォームや修繕のご相談にも対応
- 購入後の賃貸付け・賃貸管理まで当社で対応