相続した実家(空き家)を売るとき、要件を満たせば売却の利益(譲渡所得)から最大3,000万円を差し引ける「空き家の3000万円特別控除」があります。主な要件は7つあり、売り方によっては使えない場合があります(売却後に買主が工事をする方法もあります)。この記事では、要件をチェックリストで整理します。
寝屋川市で築古戸建の買取・販売を手がけるファインプロフィットが、解体せず売る場合の注意点もあわせてお伝えします。制度の内容は2026年10月時点の国税庁・国土交通省の公表内容に基づいています。
結論:主な要件は、築年・亡くなった方の居住状況・相続後の使い方・耐震か取壊し・売却代金・売却の期限・売る相手の7つです。
耐震改修や取壊しは、売る前のほか、譲渡(ここでは売ること)の後に行う方法もあります(後述の3パターン)。特例を使いたい場合は、売買契約の前に税理士や市区町村に確認しましょう。
空き家の3000万円特別控除とは?まず全体像
正式名称と仕組み
国税庁では「被相続人の居住用財産(空き家)を売ったときの特例」として案内されています。被相続人(亡くなった方)が住んでいた家や敷地を相続し、一定の要件を満たして売った場合に、譲渡所得から最大3,000万円を控除できる制度です。
譲渡所得とは、売った金額から取得費(買ったときの代金など)や譲渡費用(売るためにかかった費用)を差し引いた利益のことです。
控除額と適用期限
国税庁によると(2026年10月時点)、対象は平成28年4月1日から令和9年(2027年)12月31日までの譲渡です。この期限は令和5年度税制改正で延長されたもので(国土交通省)、それ以降の扱いは最新の情報をご確認ください。
控除額は最大3,000万円です。ただし令和6年1月1日以後の譲渡で、家屋や敷地を取得した相続人が3人以上の場合は2,000万円になります。
マイホームを売ったときの3,000万円控除との違い
似た名前の「マイホームを売ったときの特例」(国税庁 No.3302)は、売主本人が住んでいる家などが対象です。相続した実家は、空き家の特例で要件を確認します。
出典:国税庁 No.3306、国税庁 No.3302、国土交通省「空き家の発生を抑制するための特例措置」(2026年10月時点で確認)
空き家3000万円特別控除の要件チェックリスト7つ
国税庁 No.3306・No.3307(2026年10月時点)をもとに、主な要件を7つに整理しました。各要件の下に、外れやすい例も添えています。
- 昭和56年5月31日以前に建てられ、区分所有(マンションのように部屋ごとに所有権が分かれた形)の登記がされていない
- 相続の直前まで亡くなった方が住み、ほかに住んでいる人がいなかった
- 相続から売却まで、貸す・住む・事業に使っていない
- 耐震基準を満たして売る、または取壊し後に売る
- 売却代金が1億円以下
- 相続開始(被相続人が亡くなった日)から3年を経過する日の属する年の12月31日までに売る
- 親子・夫婦など特別の関係がある人への売却ではない
①昭和56年5月31日以前の建築で、区分所有建物ではない
建築年は、登記事項証明書(登記簿の内容を証明する書類)で確認できます。外れやすい例は、昭和56年6月1日以後に建てられた家や、区分所有の登記がされている建物です。
②相続の直前まで亡くなった方が一人で住んでいた
相続開始の直前に、亡くなった方以外に住んでいる人がいなかったことが要件です。要介護認定などを受けて老人ホーム等に入所していた場合は、国税庁 No.3307によると次の条件を満たせば対象になります。
- 入所後も相続の直前まで、家が亡くなった方の物品の保管などに使われていた
- その間、事業・貸付け・亡くなった方以外の居住に使われていない
- 入所から相続の直前まで、主な住まいが老人ホーム等だった
外れやすい例は、老人ホーム等ではなく、親族の家や一般の賃貸住宅に移ってから亡くなった場合です(国土交通省)。
③相続から売却まで、貸す・住む・事業に使っていない
相続してから売るまでの間、事業用・貸付用・居住用に使っていないことが要件です。外れやすい例は、売れるまでの間だけ貸した、相続人が一時的に住んだといった場合です。
④耐震基準を満たす、または取壊し後に売る
家屋付きで売る場合は、譲渡の時に一定の耐震基準(地震に耐えるために建物に求められる基準)を満たす必要があります。外れやすい例は、耐震基準を満たさない家を現状のまま売り、売却後の工事も行われない場合です。売り方は次の章で比べます。
⑤売却代金が1億円以下
分けて売った部分や、ほかの相続人が売った部分も含めて判定します。外れやすいのは、ほかの相続人の売却分と合わせると超える場合です。
後から1億円を超えた場合は、その売却の日から4か月以内に修正申告(申告済みの税額を正しく直す手続き)と納税が必要です。
⑥相続開始から3年を経過する年の12月31日までに売る
この期限に加えて、制度の期限である令和9年12月31日までの譲渡であることも必要です。両方の期限に間に合うかを確認しましょう。外れやすい例は、遺産の話し合いや片付けに時間がかかり、期限を過ぎた場合です。
⑦親族など特別の関係がある人への売却ではない
親子・夫婦のほか、次の相手も含まれます(国税庁 No.3306)。
- 生計を一にする親族(生活費を共にしている親族)
- 売却後にその家で一緒に住む親族
- 内縁関係にある人(婚姻届を出していない事実上の夫婦)
- 特殊な関係のある法人など(該当するかは税理士にご確認ください)
外れやすい例は、子どもや同居予定の親族に売った場合です。
出典:国税庁 No.3306、国税庁 No.3307、国土交通省(2026年10月時点で確認)
耐震と解体、どれを選ぶ?売り方3パターンの比較
要件④について、国税庁 No.3306では売り方を次の3つに整理しています(2026年10月時点)。
パターン1:耐震基準を満たした家屋付きで売る
昭和56年5月31日以前の家は、売る前に耐震改修が必要になることがあります。確定申告(所得と税額を税務署に申告する手続き)では、耐震基準適合証明書または建設住宅性能評価書(いずれも建物の性能を調査・評価した結果を示す書類)の写しを添付します。
パターン2:取壊し後に敷地を売る
取壊し後に建物などを建てていないことも要件です。解体費は売却前に用意する必要があります。
パターン3:売った後、譲渡の翌年2月15日までに耐震改修か取壊し
令和6年1月1日以後の譲渡では、譲渡の年の翌年2月15日までに耐震基準に適合させるか、取壊しをした場合も対象になります。国土交通省の案内では、買主が工事を行う場合も対象とされています。
買主の協力が重要になるため、国土交通省は売買契約に特約(契約書に個別に加える取り決め)などを入れておくことが望ましいとしています。
なお、耐震改修をせず耐震基準適合証明書だけを取った場合は、この方法は使えません。
工事を誰がいつ行うかなど、細かい扱いは個別に異なります。契約前に税務署・税理士へご確認ください。
3パターンの比較表
| 売り方 | 工事のタイミング | 主な注意点 |
|---|---|---|
| 1 耐震基準を満たして売る | 売る前に耐震改修(必要な場合) | 譲渡前2年以内の調査による証明書類 |
| 2 取壊し後に敷地を売る | 売る前に取壊し | 解体費が先に必要。跡地に建物を建てない |
| 3 売った後に耐震改修・取壊し | 譲渡の翌年2月15日まで | 令和6年1月1日以後の譲渡が対象。契約での取り決めが重要 |
解体せず現状のまま売ると特例はどうなる?
「解体せず売る」と「特例」は両立しない場合がある
「解体費を出さずに売りたい」と「特例を使いたい」は、両立しない場合があります。古い家を現状のまま売り、期限までに耐震改修も取壊しも行われなければ、対象外となる可能性があります。
雨漏り・シロアリ・残置物がある家でも使えるか
国税庁 No.3306の要件に、家の傷みや残置物の有無は挙げられていません。ただし、耐震か取壊しの要件は同じく必要です。
解体費を先に出せないときの考え方
考え方の軸は2つあります。1つは、売却後に買主が耐震改修や取壊しをする方法(パターン3)で、買主の協力と契約での取り決めが前提になります。もう1つは、特例を使わずに現状のまま売り、税金を含めて手元に残る金額で比べる方法です。
買取業者に売るときに確認したいこと
当社は、築古戸建を解体せずにリフォームして賃貸住宅として再生することを前提に、現状のまま買い取っています。そのため当社への売却では、特例の要件を満たさない場合があります。
買取業者に売るときは、契約前に次の3点を確認しましょう。
- 買取後に建物を解体するか、残して使うか
- 買主が耐震改修や取壊しをする場合、その時期が譲渡の翌年2月15日までか
- その内容を売買契約書(特約など)で取り決めるか
空き家の3000万円特別控除が使えない・外れやすいケース
要件の組み合わせで見落としやすいケース
ほかにも、次のような場合は対象外になる場合があります(国税庁 No.3306)。
- 二世帯住宅などで、亡くなった方のほかに家族も住んでいた(要件②)
- 建物を残したまま、土地だけを売った(家屋または家屋と敷地を売るか、取壊し後に敷地を売る形が要件)
そのほかの注意点:他の特例・過去の適用
国税庁 No.3306(2026年10月時点)では、次のことも求められます。
- 同じ物件で、取得費の特例(いわゆる相続税の取得費加算。相続税の一部を取得費に加える特例)を受けていない
- 同じ物件で、収用等の特別控除(公共事業などで土地を手放した場合の控除)などを受けていない
- 同じ被相続人から相続した物件で、この特例を過去に受けていない
つまり同じ物件では、この特例と取得費加算の特例を一緒に受けることはできません。どちらを使うかは、税理士や税務署にご確認ください。
申告までの流れと「被相続人居住用家屋等確認書」の取り方
特例を使うまでの全体の流れ
特例を受けるには、市区町村が交付する「被相続人居住用家屋等確認書」(亡くなった方が住んでいた空き家であることなどを確認する書類)が必要です。全体の流れは次のとおりです。
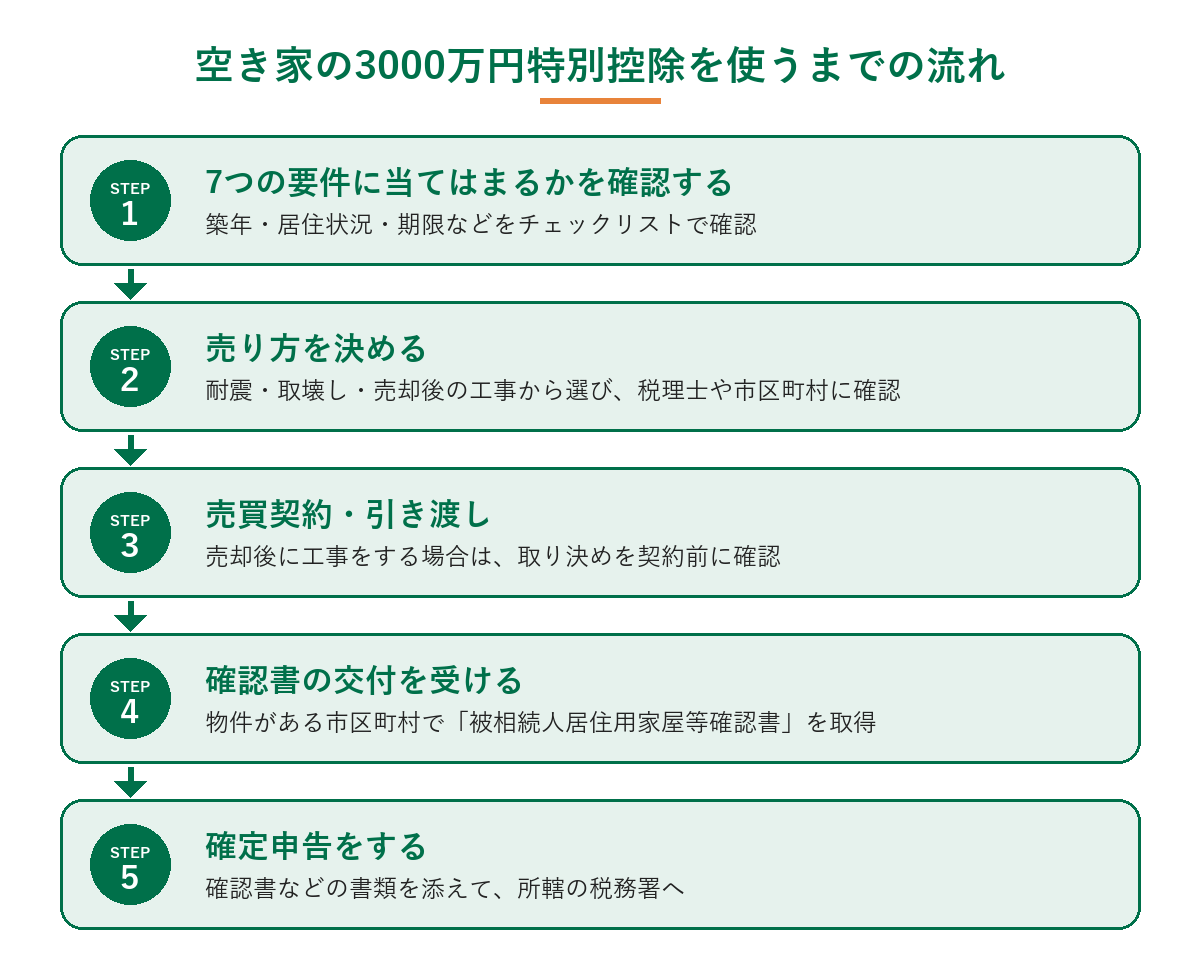
- 7つの要件を確認する
- 売り方を決め、税理士や市区町村に確認する
- 売買契約・引き渡し(売却後の工事は取り決めを契約前に確認)
- 市区町村で確認書の交付を受ける
- 書類を添えて所轄の税務署に確定申告をする
確認書の申請先と申告に必要な書類
確認書は、売る物件がある市区町村の長が交付します。確定申告では、国税庁 No.3306によると次のような書類を添付します(2026年10月時点)。
- 譲渡所得の内訳書(土地・建物用)
- 売買契約書の写し
- 相続による取得・建築年・区分所有でないことがわかる登記事項証明書など
- 被相続人居住用家屋等確認書
- 耐震基準適合証明書または建設住宅性能評価書の写し(家屋付きで売る場合)
- 売った後に耐震改修・取壊しをした場合は、その事実がわかる書類
確認書は、特例の適用を約束するものではありません。適用できるかは、税務署や税理士にご確認ください。
寝屋川市で確認書を申請する場合
寝屋川市の案内によると、確認書の担当は都市三課(寝屋川市本町1番1号 市役所本館3階、電話 072-825-2266)です。様式に記入し、必要書類を添えて窓口へ申請します。
郵送で受け取る場合は、レターパックまたは切手を貼った返信用封筒が必要です。相続人が複数いる場合は、申請書と必要書類をそれぞれ用意します。申請から交付までは2週間程度とされています。
枚方市・門真市・大東市など北河内のほかの市の物件でも、確認書は物件がある市の窓口で申請します。相続人が実家から離れて住んでいる場合は、各市の申請方法を早めに確認しておくと安心です。
出典:寝屋川市「空き家の発生を抑制するための特例措置」(2026年10月時点で確認)。申請できる時期を含め、最新の窓口・手続きは申請前に各市のページや窓口でご確認ください。
空き家の3000万円特別控除でよくある質問
- 昭和56年6月以降に建てられた家は対象になりますか?
-
対象は昭和56年5月31日以前に建築された家屋のため、対象外です。ほかに使える制度があるかは、税理士や税務署にご相談ください。
- 解体も耐震改修もせずに売ると、特例は使えませんか?
-
令和6年1月1日以後の譲渡なら、翌年2月15日までに耐震改修か取壊しが行われれば対象になり得ます(買主が行う場合も含む)。工事がなければ対象外となる可能性があります。
- 相続人が3人います。控除額はいくらですか?
-
国税庁によると(2026年10月時点)、令和6年1月1日以後の譲渡で、家屋や敷地を取得した相続人が3人以上の場合、控除額は2,000万円です。
- 期限に間に合うか不安です。何から始めればよいですか?
-
まず要件⑥の2つの期限のうち早いほうを確認し、市区町村に確認書の必要書類を問い合わせましょう。売却先探しも並行して進めます。
まとめ:空き家の3000万円特別控除は要件と売り方をセットで確認
空き家の3000万円特別控除は、7つの要件に加えて、耐震・取壊し・売却後の工事のいずれかの売り方が必要です。期限から逆算し、確認書の準備と売却先探しを早めに始めることが大切です。
制度の内容は2026年10月時点の情報です。詳細は税理士・司法書士等の専門家、所轄の税務署にご確認ください。
築古戸建・空き家の売却はファインプロフィットにご相談ください
ファインプロフィットは寝屋川市を拠点に、大阪府・京都府・兵庫県・奈良県の築古戸建を現状のまま買い取っています。寝屋川市・枚方市・門真市・大東市・四條畷市など北河内でも買取実績があります(買取実績)。
特例を使うか現状のまま売るかで迷っている方も、売却前にご相談ください。相続した時期や建築年を一緒に整理したうえで、当社で買い取る場合の条件をご説明します。遠方にお住まいの方も、郵送や電話でお手続きいただけます。
- 当社買取なら仲介手数料0円・司法書士費用(売渡費用)0円
- 解体せずリフォームして賃貸再生するため、土地値以上での買取が可能な場合があります
- 雨漏り・シロアリ・傾きがある家、家財・遺品がそのままの家もご相談可能